Acerca de Grafton Corporate

Grafton Corporate Development es una firma especializada en la ejecución de operaciones corporativas, Fusiones y Adquisiciones (M&A), con amplia experiencia en transacciones internacionales. Sus clientes son multinacionales, inversores financieros, grupos privados y empresas familiares en un amplio rango de sectores y áreas de actividad, principalmente en empresas middle-market.
  • Tendencias M&A

Tendencias M&A en 2026: Balance del primer semestre a nivel global y en España

El mercado de fusiones y adquisiciones ha entrado en 2026 en una nueva fase. Los compradores ya no esperan a que desaparezca la incertidumbre geopolítica, se estabilicen completamente los tipos de interés o se cierre la brecha de valoración para volver a actuar. La volatilidad continúa, pero ha dejado de ser una razón suficiente para paralizar las decisiones estratégicas.

Esta transición de la cautela a la acción no implica, sin embargo, una recuperación uniforme. El valor global de las operaciones aumenta con fuerza gracias a un grupo reducido de megatransacciones, mientras el número total de deals disminuye y una parte importante del middle market sigue condicionada por los costes de financiación, la exigencia de los compradores y las diferencias de precio entre vendedores e inversores.

El resultado es un mercado de M&A en forma de K: en la rama ascendente se encuentran las grandes compañías y los compradores con capacidad financiera para realizar operaciones transformadoras; en la descendente, numerosos procesos de menor tamaño que avanzan con más dificultad o necesitan estructuras flexibles para poder cerrarse.

Este balance del primer semestre actualiza nuestro anterior informe sobre las tendencias de fusiones y adquisiciones en 2026 y analiza las principales dinámicas internacionales y su reflejo particular en España.

Según el M&A Mid-Year Review 2026 de Ideals, las operaciones completadas durante el semestre tardaron una media de 253 días, un 4% menos que un año antes y 20 días menos que en la segunda mitad de 2025.

La reducción de los plazos no significa que las operaciones se hayan simplificado. De hecho, los equipos dedicaron una media de 237 horas a trabajar en las Virtual Data Rooms, frente a las 219 horas registradas durante el mismo periodo de 2025. La intensidad operativa aumentó, por tanto, aproximadamente un 8%.

Resumen ejecutivo: las claves del primer semestre de 2026

Los principales indicadores dibujan un mercado más activo, rápido y selectivo:

  • El valor global de las operaciones está en condiciones de alcanzar aproximadamente los 4 billones de dólares en 2026, un 13% más que en 2025.
  • Las operaciones superiores a 5.000 millones de dólares ya representan el 48% del valor mundial del M&A, frente al 26% de 2024.
  • Si se excluyen estas megatransacciones, el valor del mercado global registra una caída interanual del 4%.
  • Los procesos completados mediante las Virtual Data Rooms de Ideals necesitaron una media de 253 días, el menor plazo desde 2022.
  • El tiempo de trabajo dentro de las VDR aumentó un 8%, hasta las 237 horas por operación, lo que refleja procesos más rápidos pero no más sencillos.
  • En España se registraron 1.485 transacciones anunciadas o cerradas, por un importe agregado de 50.474 millones de euros.
  • El número de operaciones españolas descendió un 15% interanual, mientras que el capital movilizado se mantuvo prácticamente estable, con una reducción de solo el 0,29%.
  • La inteligencia artificial actúa simultáneamente como sector de inversión y como herramienta para acelerar el análisis, la due diligence, la valoración y la preparación de las operaciones.

Panorama global del M&A: más velocidad frente a una mayor complejidad

Uno de los cambios más significativos de la primera mitad de 2026 ha sido la aceleración de los procesos.

Según el M&A Mid-Year Review 2026 de Ideals, las operaciones completadas durante el semestre tardaron una media de 253 días, un 4% menos que un año antes y 20 días menos que en la segunda mitad de 2025.

La reducción de los plazos no significa que las operaciones se hayan simplificado. De hecho, los equipos dedicaron una media de 237 horas a trabajar en las Virtual Data Rooms, frente a las 219 horas registradas durante el mismo periodo de 2025. La intensidad operativa aumentó, por tanto, aproximadamente un 8%.

Indicadores globales de M&A — Primer semestre de 2026
Indicador global Primer semestre de 2026 Evolución
Duración media de una operación 253 días −4% interanual
Tiempo medio de trabajo en la VDR 237 horas +8% interanual
Nuevas VDR de M&A abiertas No publicado +23% interanual
Duración media en Europa occidental 248 días −5% interanual
Duración media en Norteamérica 250 días −3% interanual
Duración media en Asia y Oceanía 331 días Recuperación más irregular

Estos datos revelan que los equipos están concentrando más trabajo en menos tiempo. La preparación anticipada, la organización documental, la normalización del EBITDA, la revisión contractual y la identificación temprana de contingencias resultan cada vez más importantes para evitar que una operación se detenga durante la fase de due diligence.

El apetito inversor también se mantiene. El número de nuevas data rooms de M&A abiertas en la plataforma de Ideals aumentó un 23% interanual durante el semestre: un 17% en el primer trimestre y un 29% en el segundo. Es un indicador adelantado de nuevos procesos que puede traducirse en más operaciones durante los próximos meses.

Europa occidental supera a Norteamérica en velocidad

Europa occidental necesitó una media de 248 días para completar sus operaciones, frente a los 250 días de Norteamérica. La diferencia es pequeña, pero supone la inversión del patrón observado anteriormente y demuestra que la recuperación europea ha ganado consistencia.

Asia y Oceanía presentan un comportamiento más volátil. La duración media volvió a aumentar hasta los 331 días, aunque Ideals advierte de que su muestra regional es más reducida y puede verse afectada por operaciones individuales de especial complejidad.

Las diferencias sectoriales también se han ampliado. Los servicios financieros registraron los procesos más rápidos, con una media de 223 días, mientras que sanidad y biotecnología necesitaron 378 días. El sector tecnológico también experimentó un alargamiento de los plazos debido a la revisión de valoraciones, los riesgos regulatorios y las dudas sobre el impacto de la inteligencia artificial en determinados modelos de negocio.

El regreso de las megatransacciones transforma las cifras globales

El dato más llamativo de 2026 es el crecimiento del valor agregado del mercado. El valor mundial podría alcanzar aproximadamente los 4 billones de dólares al cierre del ejercicio, un 13% más que en 2025 y el mejor resultado desde 2021.

La lectura debe realizarse con cautela. Esta cifra es una proyección anual elaborada a partir de las operaciones oficialmente anunciadas hasta el 31 de mayo de 2026; no representa el importe ya completado durante el primer semestre.

Además, el crecimiento está muy concentrado:

  • Las operaciones superiores a 5.000 millones de dólares generan el 48% del valor global.
  • En 2025 representaban el 39%.
  • En 2024 suponían únicamente el 26%.
  • Sin las megatransacciones, el valor del mercado habría descendido un 4%.
  • PwC proyecta alrededor de 42.000 operaciones para el conjunto del año, un 13% menos que en 2025.

Por tanto, el mercado no está creciendo porque se realicen muchas más compraventas, sino porque un número limitado de operaciones presenta un tamaño extraordinario.

Cinco operaciones que explican el cambio de escala

Cinco operaciones que explican el cambio de escala
Operación Valor de referencia Situación en 2026 Lógica estratégica
SpaceX–xAI 250.000 M$ atribuidos a xAI Completada Integración de inteligencia artificial, conectividad, datos y tecnología espacial.
Paramount–Warner Bros. Discovery Aproximadamente 111.000 M$ Sujeta a autorizaciones Mayor escala en contenidos, streaming y distribución audiovisual.
NextEra Energy–Dominion Energy Aproximadamente 67.000 M$ Acuerdo anunciado Consolidación de infraestructuras energéticas reguladas y respuesta al crecimiento de la demanda eléctrica.
Devon Energy–Coterra Energy 58.000 M$ de valor empresarial conjunto Completada en mayo Escala, eficiencia operativa y complementariedad de activos en el sector del shale.
McCormick–Unilever Foods 44.800 M$ Cierre previsto para 2027 Simplificación de cartera y creación de un grupo global especializado en alimentación.

Nota: los importes pueden corresponder al precio de adquisición, al valor empresarial de la compañía adquirida o al valor conjunto de la entidad resultante, por lo que no siempre son directamente comparables.

Conviene recordar que el valor de una operación puede referirse al precio pagado, al valor empresarial de la compañía adquirida o al valor conjunto resultante. Por ello, estas magnitudes no siempre son directamente comparables.

SpaceX y xAI: integración vertical de tecnología e inteligencia artificial

SpaceX anunció la adquisición de xAI en febrero de 2026. La operación atribuyó a xAI una valoración aproximada de 250.000 millones de dólares y reunió bajo una misma estructura capacidades de inteligencia artificial, conectividad por satélite, infraestructuras de computación y tecnología espacial.

Más que una adquisición convencional, la operación representa una apuesta por la integración vertical. Su lógica consiste en combinar datos, modelos de IA, redes de comunicación y capacidad de lanzamiento, creando una plataforma tecnológica difícil de replicar mediante alianzas independientes.

Paramount y Warner Bros. Discovery: alcanzar escala para competir

El acuerdo anunciado por Paramount para adquirir Warner Bros. Discovery alcanzó un valor próximo a los 111.000 millones de dólares.

La operación responde a una realidad estructural del sector audiovisual: competir internacionalmente en streaming exige una elevada inversión en contenidos, tecnología, marketing y distribución. La combinación permitiría reunir estudios cinematográficos, canales, franquicias, plataformas digitales y bibliotecas de contenidos.

También ejemplifica el creciente peso del riesgo regulatorio. Una operación anunciada de este tamaño no debe confundirse con una operación cerrada, ya que su ejecución depende de las autorizaciones correspondientes y de las condiciones pactadas entre las partes.

NextEra Energy y Dominion Energy: la infraestructura vuelve al centro del M&A

NextEra Energy y Dominion Energy firmaron un acuerdo de combinación íntegramente en acciones, valorado en aproximadamente 67.000 millones de dólares.

El objetivo es crear una de las mayores plataformas eléctricas reguladas del mundo en un momento de fuerte crecimiento de la demanda energética. La electrificación, los centros de datos y el despliegue de infraestructuras de inteligencia artificial requieren nuevas redes, capacidad de generación y seguridad de suministro.

El calendario previsto de entre 12 y 18 meses demuestra que, aunque los procesos ordinarios se están acelerando, las operaciones reguladas de gran tamaño continúan necesitando extensas autorizaciones sectoriales y de competencia.

Devon Energy y Coterra Energy: consolidación en la Cuenca Pérmica

La combinación de Devon Energy y Coterra Energy, con un valor empresarial conjunto aproximado de 58.000 millones de dólares, se completó el 7 de mayo de 2026.

La operación creó un gran productor estadounidense de shale con activos complementarios, especialmente en la Cuenca Pérmica. La lógica estratégica se apoya en la reducción de costes, la optimización del capital, la ampliación del inventario de perforación y la generación de economías de escala.

McCormick y Unilever Foods: simplificación de carteras y carve-outs

La combinación de McCormick con el negocio de alimentación de Unilever valora Unilever Foods en 44.800 millones de dólares.

La operación reúne marcas como McCormick, Knorr y Hellmann’s dentro de una compañía con unos ingresos conjuntos de aproximadamente 20.000 millones de dólares. Al mismo tiempo, permite a Unilever concentrarse en belleza, bienestar, cuidado personal y cuidado del hogar.

El acuerdo ilustra el auge de los carve-outs y las separaciones estratégicas: las compañías revisan sus carteras, independizan negocios que requieren modelos de gestión diferentes y destinan el capital a las actividades en las que esperan obtener mayor crecimiento.

La inteligencia artificial en M&A: sector de inversión y herramienta de ejecución

La IA desempeña un doble papel en el mercado actual.

Por una parte, es una tesis de inversión. El capital se dirige hacia empresas de modelos fundacionales, centros de datos, semiconductores, conectividad, generación eléctrica, redes, refrigeración, ingeniería y componentes especializados.

Por otra, la IA está modificando la manera en la que se preparan y ejecutan las operaciones.

Según Ideals, el 59% de los profesionales encuestados considera que la mejora de la velocidad y la eficiencia es el principal beneficio de aplicar inteligencia artificial al M&A. Entre sus usos se encuentran:

  • Identificación y clasificación de posibles empresas objetivo.
  • Análisis inicial del encaje estratégico.
  • Revisión de grandes volúmenes de documentación.
  • Detección de cláusulas contractuales y riesgos.
  • Comparación de escenarios financieros.
  • Apoyo en valoración y modelización.
  • Preparación de informes para comités de inversión.
  • Seguimiento del plan de creación de valor después del cierre.

La tecnología no elimina la necesidad de criterio profesional. Los resultados deben ser revisados, las fuentes verificadas y la confidencialidad de la información protegida. La IA puede localizar anomalías o acelerar una primera evaluación, pero no sustituye la negociación, el juicio sobre la calidad del equipo directivo o la interpretación de los riesgos estratégicos.

Ganadores y perdedores dentro del ecosistema tecnológico

La inversión relacionada con IA no beneficia por igual a todas las compañías tecnológicas.

Los activos que hacen posible su desarrollo —capacidad de computación, centros de datos, energía, refrigeración y conectividad— atraen capital porque responden a una demanda estructural fácilmente identificable.

En cambio, el software tradicional está siendo analizado con mayor prudencia. Los compradores revisan si la inteligencia artificial puede reducir las barreras de entrada, sustituir determinadas funcionalidades o disminuir el valor de servicios que hasta ahora justificaban múltiplos elevados.

PwC señala que esta reconsideración se está extendiendo también a los servicios IT, los servicios profesionales, la intermediación de seguros y la gestión de activos. La pregunta ya no es únicamente si una empresa utiliza inteligencia artificial, sino si su modelo de negocio está protegido frente a ella.

El mercado de M&A en España durante el primer semestre de 2026

El mercado transaccional español reproduce parte de la dinámica global: menos operaciones, pero importes medios más elevados y una acusada concentración del capital.

España contabilizó 1.485 transacciones anunciadas o cerradas durante el primer semestre, por un importe agregado de 50.474 millones de euros.

En comparación con el mismo periodo de 2025:

  • El número de transacciones descendió un 15%.
  • El capital movilizado disminuyó únicamente un 0,29%.
  • La estabilidad del valor, pese a la caída del volumen, confirma el mayor peso de las operaciones de gran tamaño.

Distribución del mercado transaccional español

Distribución del mercado transaccional español — Primer semestre de 2026
Segmento Número de operaciones Importe agregado
M&A corporativo 581 31.547 M€
Adquisiciones de activos 451 6.727 M€
Private Equity 177 8.749 M€
Venture Capital 279 3.452 M€

Las cifras deben interpretarse conforme a la metodología de TTR. El mercado transaccional incluye M&A corporativo, adquisiciones de activos, private equity y venture capital, por lo que no todas las operaciones contabilizadas responden a una adquisición corporativa tradicional.

Un primer semestre a dos velocidades

El primer trimestre fue especialmente intenso. España registró 688 operaciones por 36.219 millones de euros. El volumen descendió un 18% interanual, pero el capital movilizado aumentó un 64%.

Al comparar esta cifra con el total semestral, puede estimarse que el segundo trimestre aportó aproximadamente:

  • 797 transacciones.
  • 14.255 millones de euros.

Esto significa que el número de operaciones aumentó alrededor de un 16% respecto al primer trimestre, mientras el valor cayó cerca de un 61%.

No se produjo, por tanto, una paralización del mercado en el segundo trimestre. Hubo más actividad numérica, pero con operaciones de menor importe. La diferencia es esencial para comprender el mercado español: el deal flow continuó, aunque desapareció el efecto de algunas grandes transacciones que habían elevado excepcionalmente el valor del primer trimestre.

El lower mid-market y la empresa familiar definen el ecosistema español

Frente al protagonismo internacional de las megatransacciones, una parte fundamental de la actividad española se desarrolla en el lower mid-market.

El perfil de empresa que concentra una parte relevante de la demanda en España presenta las siguientes características:

  • Facturación de entre 500.000 y 10 millones de euros.
  • EBITDA de entre 200.000 y 3 millones.
  • Ingresos recurrentes y márgenes estables.
  • Baja dependencia del fundador.
  • Equipo directivo capaz de garantizar la continuidad.
  • Negocio rentable y en funcionamiento.

Estos rangos no constituyen una definición oficial y universal del lower mid-market, sino una referencia orientativa del segmento observado por la plataforma. Sin embargo, resultan representativos de un tejido empresarial compuesto mayoritariamente por pymes y compañías familiares.

Los compradores más habituales son grupos industriales, family offices, search funds y fondos especializados en estrategias de buy-and-build. Para ellos, una pyme rentable puede convertirse en una plataforma desde la que integrar competidores, ampliar servicios o consolidar un mercado fragmentado.

La empresa familiar como generadora de operaciones

Deale estima que alrededor del 43% de las operaciones cerradas en España involucra a una empresa familiar como parte vendedora. Este dato no debe atribuirse exclusivamente al primer semestre de 2026, pero ayuda a explicar una característica estructural del mercado nacional.

El relevo generacional es uno de los principales catalizadores. Se estima que más de medio millón de empresarios españoles alcanzarán la edad de jubilación antes de 2030 y que muchos de ellos no disponen de un sucesor identificado.

La decisión de vender una empresa familiar no depende solo del precio. También influyen:

  • La continuidad del proyecto.
  • La protección del empleo.
  • El mantenimiento de la marca.
  • El futuro papel del fundador.
  • La relación con clientes y proveedores.
  • La conservación del legado familiar.

Por ello, estas operaciones suelen requerir soluciones como permanencias temporales del empresario, pagos aplazados, earn-outs, reinversión minoritaria o compromisos específicos de continuidad.

Sectores, regiones y operaciones transfronterizas en España

El sector inmobiliario encabezó la actividad durante el semestre con 343 transacciones, aunque registró un descenso interanual del 5%.

Internet, software y servicios IT ocupó la segunda posición con 144 operaciones, también un 5% menos. La revisión de múltiplos y las dudas sobre el impacto de la IA explican parte de esta moderación.

Negocios y soporte profesional registró 121 transacciones y fue uno de los segmentos con mejor evolución, al crecer un 15% interanual. Su fragmentación favorece las estrategias de consolidación en actividades como consultoría, asesoría, servicios técnicos, corredurías o servicios B2B especializados.

Un mapa regional especializado

La actividad se distribuye de forma desigual y responde a la especialización productiva de cada territorio:

  • Madrid y Barcelona concentran tecnología, servicios financieros, salud, farma y servicios profesionales.
  • País Vasco destaca en industria, manufactura avanzada, ingeniería y componentes.
  • Valencia y Murcia presentan oportunidades en agroalimentación, distribución y logística.
  • Aragón y La Rioja mantienen un tejido relevante en alimentación, vino e industria auxiliar.
  • Otros polos regionales atraen operaciones vinculadas a turismo, energías renovables, logística y servicios empresariales.

La localización no determina por sí sola el atractivo de una empresa, pero sí influye en la disponibilidad de talento, la concentración de compradores industriales y las posibilidades de consolidación sectorial.

Crecimiento de la dimensión cross-border

Estados Unidos continúa siendo uno de los principales destinos de las adquisiciones realizadas por compañías españolas, mientras Francia lidera por número las compras de empresas nacionales realizadas por inversores extranjeros.

Durante el primer trimestre, las adquisiciones españolas en el exterior sumaron 102 operaciones por 14.383 millones de euros. Las operaciones de inversores extranjeros sobre activos españoles alcanzaron 204 transacciones y 17.343 millones.

La actividad cross-border confirma el doble papel de España: mercado atractivo para compradores internacionales y plataforma desde la que compañías nacionales pueden expandirse hacia Europa y América.

Los principales retos para compradores y vendedores

La brecha de valoración

Algunos vendedores continúan utilizando como referencia los múltiplos alcanzados en 2021, cuando el coste de financiación era inferior y las expectativas de crecimiento eran más optimistas.

Los compradores valoran ahora los activos con hipótesis más conservadoras sobre crecimiento, deuda, inflación y riesgo tecnológico. Esta diferencia puede bloquear una operación incluso cuando existe interés estratégico.

Los earn-outs, pagos aplazados, reinversiones y mecanismos de ajuste de precio ayudan a distribuir el riesgo, pero no sustituyen una valoración realista basada en la capacidad futura de generar caja.

El backlog del private equity

A marzo de 2026, los fondos de private equity mantenían 32.979 compañías en cartera. El 34% llevaba más de cinco años en cartera.

Esta acumulación aumenta la presión para vender activos, devolver capital a los inversores y liberar capacidad para realizar nuevas inversiones. Puede impulsar el mercado durante la segunda mitad del año, aunque también obliga a los fondos a elegir entre vender con expectativas de precio más moderadas, prolongar la inversión o recurrir a operaciones secundarias y fondos de continuación.

Financiación y coste del capital

La disponibilidad de financiación ha mejorado para activos de calidad, pero el coste continúa siendo determinante. Los negocios con ingresos recurrentes, capacidad de trasladar precios y baja necesidad de inversión tienen más facilidad para obtener deuda.

Los activos cíclicos, con elevados requerimientos de CAPEX o expuestos a disrupción tecnológica necesitan estructuras más prudentes y una mayor aportación de capital propio.

Mayor escrutinio regulatorio

Las grandes operaciones deben superar controles de competencia, inversión extranjera y autorizaciones sectoriales. En ámbitos como energía, telecomunicaciones, infraestructuras, defensa, datos o servicios financieros, la estrategia regulatoria debe diseñarse desde el inicio.

El riesgo regulatorio afecta al calendario, la financiación, las cláusulas contractuales y el reparto de responsabilidades entre comprador y vendedor. Cuanto mayor sea la operación, más importante será anticipar posibles remedios, desinversiones o condiciones para obtener las autorizaciones.

Perspectivas para la segunda mitad de 2026

El segundo semestre parte de una cartera creciente de procesos en preparación, pero el mantenimiento del impulso dependerá de la evolución de la financiación, las valoraciones, la inflación y la situación geopolítica.

Los principales factores que deben vigilarse son:

  1. La conversión de nuevos procesos en operaciones cerradas. El aumento de las VDR anticipa actividad, pero no garantiza que todos los deals lleguen a completarse.
  2. Las desinversiones del private equity. La necesidad de devolver capital puede incrementar las ventas, los procesos secundarios y las operaciones de continuación.
  3. La consolidación del lower mid-market. En España seguirá habiendo oportunidades en sectores fragmentados y empresas familiares sin relevo generacional.
  4. La selección de activos expuestos a la IA. Los compradores distinguirán entre negocios beneficiados por la infraestructura de inteligencia artificial y modelos susceptibles de ser sustituidos o desintermediados.
  5. La capacidad de cerrar la brecha de valoración. Las operaciones con estructuras flexibles tendrán más posibilidades de avanzar.
  6. El escrutinio regulatorio. Las autorizaciones seguirán condicionando los calendarios de las operaciones transformadoras.

Conclusión: un mercado activo, pero mucho más exigente

La primera mitad de 2026 confirma que el M&A ha pasado de esperar estabilidad a aprender a operar dentro de la incertidumbre.

El aumento del valor mundial no debe interpretarse como una recuperación generalizada. Las megatransacciones elevan los titulares, mientras el resto del mercado continúa siendo selectivo y exige una preparación más rigurosa.

En España, esta dualidad convive con una realidad propia: un lower mid-market dinámico, un tejido empresarial familiar muy amplio y una necesidad creciente de abordar procesos de consolidación y relevo generacional.

Para compradores y vendedores, la oportunidad existe, pero el éxito dependerá de llegar al mercado con una tesis estratégica clara, una valoración defendible, información financiera normalizada, documentación preparada y una estructura capaz de repartir adecuadamente los riesgos.

En Grafton Corporate ayudamos a empresarios, grupos corporativos e inversores a preparar y ejecutar operaciones de compraventa de empresas, valoración, búsqueda de inversores, crecimiento inorgánico y expansión internacional.

Preguntas frecuentes sobre las tendencias M&A en 2026

¿Cómo está evolucionando el mercado mundial de M&A en 2026?

El valor global aumenta gracias a las megatransacciones y podría alcanzar aproximadamente los 4 billones de dólares. Sin embargo, el número total de operaciones disminuye, por lo que la recuperación no es uniforme.

¿Cuántas operaciones se registraron en España durante el primer semestre?

El mercado transaccional español contabilizó 1.485 operaciones anunciadas o cerradas, por un importe agregado de 50.474 millones de euros.

¿Qué sectores lideran las fusiones y adquisiciones en España?

El inmobiliario fue el más activo, seguido de Internet, software y servicios IT. Negocios y soporte profesional destacó por su crecimiento interanual.

¿Cómo está afectando la inteligencia artificial al M&A?

La IA impulsa inversiones en centros de datos, energía, redes y conectividad. También se utiliza para acelerar el screening de empresas, la due diligence, la valoración y la preparación de los comités de inversión.

¿Qué papel desempeña la empresa familiar?

La empresa familiar genera una parte sustancial del deal flow español. La jubilación de los fundadores, la ausencia de sucesores y la necesidad de garantizar la continuidad están impulsando numerosas operaciones de venta o entrada de inversores.

¿Qué puede esperarse para la segunda mitad de 2026?

Es probable que continúe la actividad, impulsada por nuevos procesos, la presión del private equity para realizar desinversiones y la consolidación del lower mid-market. No obstante, la financiación, las valoraciones y el riesgo regulatorio seguirán siendo determinantes.
2026-09-02T11:13:33+02:0001 de septiembre de 2026|Categorías: Fusiones y Adquisiciones (M&A)|Etiquetas: , |
  • Tendencias M&A 2026

Informe de tendencias M&A 2026. Claves estratégicas del mercado de fusiones y adquisiciones en España y a nivel global

El mercado de las operaciones de M&A (Mergers & Acquisitions) afronta 2026 con una combinación de recuperación, transformación tecnológica y reposicionamiento estratégico sin precedentes. Tras varios años marcados por la inflación, la subida de tipos de interés y la incertidumbre geopolítica, las fusiones y adquisiciones vuelven a consolidarse como una herramienta esencial para crecer, ganar competitividad y adaptarse a un entorno empresarial profundamente cambiante.

Las compañías ya no contemplan el M&A únicamente como una vía de expansión, sino como una fórmula imprescindible para incorporar tecnología, acelerar procesos de digitalización, acceder a nuevos mercados y reforzar su posición estratégica frente a competidores globales.

En este nuevo contexto, España se posiciona además como uno de los mercados europeos más atractivos para la inversión corporativa y el capital privado.

El mercado global de M&A entra en una nueva fase de crecimiento

El año 2026 arranca tras un ejercicio histórico para el mercado internacional de fusiones y adquisiciones. El valor global de las operaciones alcanzó aproximadamente los 4,6 billones de dólares, registrando un crecimiento cercano al 43% respecto al periodo anterior y recuperando niveles comparables a los del gran ciclo expansivo de 2021.

Esta recuperación no responde únicamente a una mejora financiera, sino a un cambio estructural mucho más profundo. Las grandes corporaciones y fondos de inversión consideran ahora las adquisiciones estratégicas como una necesidad para afrontar:

  • La transformación tecnológica.
  • La irrupción de la Inteligencia Artificial.
  • La reorganización de cadenas de suministro.
  • La transición energética.
  • La creciente presión competitiva global.
  • La simplificación de estructuras corporativas complejas.

La moderación de la inflación y las expectativas de bajadas de tipos de interés también han contribuido decisivamente a recuperar la confianza inversora.

El regreso de las megaoperaciones y el mercado “en forma de K”

Una de las características más relevantes del M&A en 2026 es la aparición de un mercado a dos velocidades, conocido como “mercado en forma de K”.

Mientras el número total de operaciones crece de manera moderada, el valor agregado del mercado se ha disparado gracias al regreso de las grandes transacciones corporativas o megadeals.

Las operaciones superiores a los 5.000 millones de dólares han crecido de forma muy significativa en todas las regiones del mundo:

  • América: +74%.
  • Europa, Oriente Medio y África (EMEA): +150%.
  • Asia-Pacífico: +275%.

Esta tendencia evidencia cómo las grandes corporaciones y los fondos con elevada capacidad financiera están aprovechando el contexto actual para consolidar posiciones estratégicas, mientras que muchas empresas del mid-market continúan enfrentando dificultades relacionadas con financiación, valoración y acceso al capital.

La Inteligencia Artificial transforma el mercado M&A

La Inteligencia Artificial se ha convertido en el principal motor de transformación del mercado de fusiones y adquisiciones en 2026.

La IA como objetivo estratégico de adquisición

Las empresas buscan incorporar capacidades vinculadas a:

  • IA generativa.
  • Automatización.
  • Analítica avanzada.
  • Procesamiento de datos.
  • Infraestructuras cloud.
  • Ciberseguridad.
  • Semiconductores.
  • Centros de datos.

La necesidad de invertir en estas tecnologías está provocando un auténtico superciclo de adquisiciones tecnológicas. Muchas corporaciones consideran que desarrollar internamente estas capacidades resulta demasiado lento frente a la velocidad del mercado, por lo que optan directamente por adquirir compañías especializadas.

La IA como herramienta para ejecutar operaciones M&A

La IA también está revolucionando la propia ejecución de las transacciones. Las herramientas de IA generativa permiten acelerar:

  • La identificación de objetivos.
  • El análisis financiero.
  • La due diligence.
  • La revisión documental.
  • La detección de riesgos.
  • La planificación de integraciones post-adquisición.

Las firmas capaces de incorporar automatización e inteligencia artificial en sus procesos de ejecución obtienen una ventaja competitiva muy significativa.

2026, el año de los carve-outs y la simplificación corporativa

Otra de las grandes tendencias del mercado global es el auge de las operaciones de carve-out, spin-off y desinversiones estratégicas. Las compañías están revisando sus estructuras internas con mayor frecuencia para detectar:

  • Divisiones poco rentables.
  • Activos no estratégicos.
  • Exceso de complejidad organizativa.
  • Negocios alejados del core principal.

Como consecuencia, el valor global de las desinversiones corporativas ha alcanzado cifras récord cercanas a los 1,6 billones de dólares.Los accionistas e inversores activistas presionan cada vez más a las grandes corporaciones para simplificar estructuras y concentrar recursos en actividades de mayor crecimiento y rentabilidad.

El private equity gana protagonismo en el mercado M&A

El capital privado continúa siendo uno de los grandes protagonistas del mercado de fusiones y adquisiciones.Los fondos de private equity acumulan enormes cantidades de capital pendiente de inversión y necesitan acelerar operaciones para ofrecer liquidez y retornos a sus inversores. Esto está provocando:

  • Un aumento de adquisiciones corporativas.
  • Más operaciones take-private.
  • Mayor competencia en procesos de venta.
  • Incremento de subastas competitivas.
  • Condiciones contractuales más favorables para vendedores.

En paralelo, las operaciones rollover —donde fundadores o directivos reinvierten parte del capital— continúan consolidándose como una fórmula habitual para alinear intereses entre compradores y vendedores.

Geopolítica, regulación y operaciones cross-border

La tensión geopolítica y la fragmentación económica global están modificando profundamente el enfoque de las operaciones internacionales. Las compañías priorizan ahora:

  • Estrategias de nearshoring.
  • Consolidación regional.
  • Reorganización de cadenas de suministro.
  • Reducción de riesgos geopolíticos.

Al mismo tiempo, los reguladores están endureciendo el control sobre:

  • Inversiones extranjeras directas (FDI).
  • Competencia y antitrust.
  • Sectores estratégicos.
  • Infraestructuras críticas.
  • Tecnologías sensibles.

Esto obliga a planificar las operaciones con mucha mayor precisión jurídica y regulatoria.

Sectores con mayor actividad M&A en 2026

Tecnología, software y telecomunicaciones

El sector tecnológico lidera claramente la actividad global de M&A. El software B2B, la computación cloud, los centros de datos y la IA concentran buena parte de las grandes operaciones internacionales.

Energía y transición energética

La necesidad de electrificación, infraestructuras energéticas y suministro para centros de datos está impulsando numerosas operaciones corporativas vinculadas a energía y materiales estratégicos.

Salud y ciencias de la vida

El envejecimiento poblacional, la digitalización sanitaria y el vencimiento de patentes farmacéuticas están acelerando adquisiciones en biotech, laboratorios, dispositivos médicos y healthtech.

Defensa y aeroespacial

La nueva realidad geopolítica mundial está provocando una fuerte consolidación en industrias relacionadas con seguridad, defensa y tecnología militar.

Infraestructuras y logística

La resiliencia de las cadenas de suministro y las infraestructuras críticas continúan atrayendo grandes volúmenes de inversión internacional.

Tendencias del mercado M&A en España en 2026

España afronta 2026 como uno de los mercados más dinámicos y atractivos de Europa para las operaciones corporativas.

Más valor con menos operaciones

El mercado español mantiene también una estructura “en forma de K”:

  • Menor volumen total de operaciones.
  • Mayor tamaño medio de las transacciones.
  • Incremento muy significativo del capital movilizado.

Las grandes operaciones corporativas y el fuerte interés inversor internacional han impulsado notablemente el valor total del mercado.

Crecimiento de las operaciones cross-border

Estados Unidos, Reino Unido y Francia continúan liderando las inversiones extranjeras en España.

El mercado español destaca especialmente por:

  • Infraestructuras.
  • Tecnología.
  • Energía.
  • Real estate.
  • Logística.
  • Centros de datos.
  • Turismo premium.

España sigue consolidándose como una puerta estratégica para operaciones internacionales en el sur de Europa.

Sectores más activos en España

Real Estate

El sector inmobiliario continúa liderando el mercado español por volumen de operaciones, especialmente en:

  • Hoteles.
  • Logística.
  • Activos premium.
  • Living.
  • Infraestructuras urbanas.

Tecnología y consultoría IT

El ecosistema tecnológico español mantiene una enorme capacidad de atracción inversora, especialmente en software empresarial y soluciones vinculadas a IA.

Alimentación y agroindustria

La consolidación del sector agroalimentario español continúa generando importantes oportunidades corporativas.

Salud, cosmética y dispositivos médicos

La fragmentación del mercado y los elevados márgenes continúan atrayendo fondos y corporaciones internacionales.

Infraestructuras digitales y centros de datos

España se posiciona como un hub estratégico para infraestructuras digitales europeas, atrayendo grandes inversiones vinculadas a fibra, conectividad y data centers.

Tendencias legales y contractuales en las operaciones M&A en España

El mercado español muestra además una creciente sofisticación jurídica y financiera.

Dominio del modelo Locked-Box

El mecanismo locked-box continúa consolidándose como la fórmula dominante para fijar precio en operaciones de private equity.

Mayor uso de earn-outs

Los pagos variables vinculados a resultados continúan utilizándose para cerrar diferencias de valoración entre compradores y vendedores.

Auge del seguro W&I

Los seguros de declaraciones y garantías (W&I Insurance) se han convertido en una herramienta habitual para facilitar salidas limpias y reducir riesgos contractuales.

Mayor escrutinio regulatorio

Las autorizaciones de competencia y control de inversiones extranjeras están ganando protagonismo y prolongando los plazos de cierre de muchas operaciones.

Un mercado M&A más tecnológico, selectivo y estratégico

El mercado de fusiones y adquisiciones en 2026 estará marcado por la transformación tecnológica, la Inteligencia Artificial, la consolidación sectorial y la necesidad de reposicionamiento estratégico.

Las empresas ya no buscan únicamente crecer, sino adaptarse rápidamente a un entorno global mucho más competitivo, digital y complejo.En este contexto, contar con asesoramiento especializado resulta fundamental para:

  • Identificar oportunidades.
  • Preparar procesos de venta.
  • Maximizar valoraciones.
  • Gestionar riesgos.
  • Estructurar operaciones complejas.
  • Negociar contratos sofisticados.
  • Ejecutar integraciones exitosas.

Preguntas frecuentes sobre tendencias M&A en 2026

¿Por qué es importante el asesoramiento especializado en operaciones M&A?2026-05-03T22:04:49+02:00

Las operaciones de fusiones y adquisiciones son procesos complejos que requieren análisis estratégico, valoración financiera, negociación jurídica y planificación regulatoria. Contar con asesores especializados permite minimizar riesgos y maximizar el valor de la operación.

¿Qué es un carve-out en una operación M&A?2026-05-03T22:02:33+02:00

Un carve-out consiste en la separación o venta de una división de negocio de una compañía. Muchas empresas están utilizando esta estrategia para simplificar estructuras y concentrarse en actividades más rentables.

¿Qué papel jugará el private equity en el mercado de fusiones y adquisiciones?2026-05-03T22:00:48+02:00

Los fondos de private equity continuarán liderando gran parte de las operaciones gracias a la elevada liquidez disponible y a la necesidad de invertir capital en empresas con potencial de crecimiento.

¿Qué son las operaciones cross-border?2026-05-03T21:58:10+02:00

Son operaciones de compra, venta o inversión corporativa entre empresas de diferentes países. Este tipo de transacciones seguirá creciendo en 2026 debido a la globalización empresarial y la búsqueda de expansión internacional.

¿Cómo evolucionará el mercado M&A en España en 2026?2026-05-03T22:07:56+02:00

España seguirá siendo uno de los mercados más atractivos de Europa gracias al crecimiento de las operaciones internacionales, el atractivo del real estate, el desarrollo tecnológico y la fuerte actividad del capital privado.

¿Qué sectores tendrán más actividad M&A en 2026?2026-05-03T21:51:21+02:00

Los sectores más activos serán tecnología, software, telecomunicaciones, energía, salud, life sciences, infraestructuras, logística, defensa y centros de datos.

¿Por qué la Inteligencia Artificial está impulsando las operaciones M&A?2026-05-03T21:49:09+02:00

La IA se ha convertido en un activo estratégico para las empresas. Muchas compañías están adquiriendo negocios tecnológicos para incorporar automatización, analítica avanzada, IA generativa y capacidades digitales que aceleren su competitividad.

¿Qué tendencias marcarán el mercado M&A en 2026?2026-05-03T21:45:36+02:00

Las principales tendencias en el mercado M&A en 2026 serán el auge de la Inteligencia Artificial, el regreso de las megaoperaciones corporativas, el crecimiento del private equity, las operaciones cross-border y la simplificación de carteras mediante carve-outs y desinversiones estratégicas.

¿Necesita asesoramiento sobre operaciones M&A en 2026?

En Grafton Corporate ayudamos a empresas, inversores y grupos empresariales a analizar oportunidades de crecimiento, venta, adquisición y expansión corporativa en un entorno cada vez más competitivo y sofisticado.

Si desea recibir asesoramiento especializado sobre tendencias M&A en 2026, operaciones cross-border, compra venta de empresas o procesos de inversión corporativa, nuestro equipo puede ayudarle a definir la mejor estrategia para su compañía.

Contacte con un asesor especializado de Grafton Corporate en:

  • Análisis estratégico de operaciones M&A.
  • Compra y venta de empresas.
  • Operaciones cross-border.
  • Valoración de compañías.
  • Private Equity y búsqueda de inversores.
  • Reestructuración y crecimiento corporativo.
  • Asesoramiento para vender-una empresa por jubilación

Asesoramiento para vender una empresa por jubilación

Tomar la decisión de jubilarte es un paso importante. Pero si además eres propietario de una empresa, surge una cuestión clave: ¿cómo venderla correctamente y con quién hacerlo? Aquí es donde cobra especial relevancia el asesoramiento para vender una empresa por jubilación, ya que no se trata solo de cerrar una operación, sino de proteger el valor construido durante años y garantizar una transición ordenada.

Vender una empresa en este contexto exige planificación, confidencialidad y una estrategia bien definida. En esta guía analizamos cómo prepararte con antelación, qué aspectos influyen realmente en el valor de tu compañía y cómo elegir el aliado adecuado para negociar con seguridad y maximizar el resultado final.

Por qué la jubilación cambia (de verdad) la venta de una empresa

Cuando vendes por jubilación, no solo buscas “cerrar una operación”. Normalmente buscas una combinación de estas tres cosas:

  1. Seguridad: minimizar riesgos, sorpresas y vueltas atrás.

  2. Valor: obtener un precio justo y defendible.

  3. Continuidad: que la empresa quede en buenas manos (si te importa el legado, el equipo o tu nombre).

Y aquí entra un factor determinante: el tiempo.
Si te jubilas pronto, puede aparecer la prisa. Y la prisa, en M&A, suele abaratar el resultado o aumentar los riesgos.

¿Cuándo deberías empezar? (La respuesta realista: antes de lo que crees)

Si tu objetivo es vender bien, lo ideal es empezar entre 12 y 36 meses antes de la salida efectiva, según el tamaño y complejidad de la empresa.

¿Por qué tanto? Porque vender bien no empieza con “buscar compradores”. Empieza con algo menos visible, pero decisivo:

  • ordenar información,

  • reducir dependencia del dueño,

  • preparar el relato financiero y comercial,

  • identificar riesgos antes de que los identifique el comprador,

  • y definir tu plan personal: qué quieres tú… y qué estás dispuesto a negociar.

Si empiezas tarde, puede salir igualmente, pero normalmente con menos opciones y menos palancas.

Antes de vender: define tus 7 objetivos (y evita decisiones impulsivas)

Esta es la parte que muchos se saltan. Y luego llegan las dudas en mitad del proceso.

Antes de mover una pieza, define esto:

  1. Precio mínimo realista: no “el que me gustaría”, sino el que tiene sentido con números y mercado.

  2. Plazo: ¿quieres vender en 6 meses, 12, 18? El tiempo afecta al precio.

  3. Tu rol después: ¿sales el día 1 o te quedas una transición? ¿cuánto tiempo?

  4. Confidencialidad: ¿quién puede enterarse y cuándo?

  5. Prioridades no económicas: equipo, marca, continuidad, ubicación, cultura…

  6. Estructura de cobro: ¿todo al cierre o aceptas un esquema con hitos?

  7. Plan B: ¿qué harías si no vendes en el plazo previsto? (esto baja ansiedad y mejora negociación)

Cuando estos puntos están claros, eliges mejor al asesor y negocias con más firmeza.

Preparar la empresa para vender sin que dependa de ti (la palanca más rentable)

El comprador paga más cuando percibe una empresa que “funciona sola” y que puede crecer sin que el fundador sea imprescindible.

Estas son las mejoras que más suelen impactar en valor y en facilidad de venta:

  • Equipo con mando real: alguien que pueda sostener operaciones sin ti.

  • Clientes diversificados: menor dependencia de 1–3 clientes grandes.

  • Procesos documentados: ventas, operaciones, finanzas, calidad, RR. HH.

  • Números claros: contabilidad y reporting consistentes (sin “explicaciones eternas”).

  • Contratos y documentación ordenada: laboral, proveedores, licencias, IP, etc.

  • Riesgos detectados antes: mejor corregirlos tú que “pagarlos” en forma de descuento.

  • Historia de crecimiento defendible: no promesas; indicadores.

Cómo se vende una empresa en un proceso profesional, sin improvisación.

Una venta bien llevada suele pasar por estas fases:

  1. Preparación y diagnóstico
    Se revisa la empresa con mirada de comprador: fortalezas, riesgos, “puntos sensibles”.

  2. Valoración y rango de negociación
    Se define un rango coherente y defendible, no un número “de deseo”.

  3. Materiales de venta (bien hechos)
    Resumen ejecutivo, teaser (sin revelar identidad), dossier completo, y un discurso claro.

  4. Búsqueda y selección de compradores
    No se trata de “publicar” la empresa: se trata de encontrar el perfil correcto (industrial, inversor, competidor, grupo…).

  5. Contactos con confidencialidad
    Teaser → NDA → información ampliada. Siempre con control.

  6. Ofertas indicativas y negociación
    Se comparan ofertas (no solo precio: estructura, plazos, condiciones).

  7. Carta de intenciones (LOI)
    Marca el marco del acuerdo y evita perder tiempo con “turistas”.

  8. Due diligence (revisión del comprador)
    Donde se gana o se pierde dinero si no estabas bien preparado.

  9. Contratos y cierre
    SPA, condiciones, garantías, transición, etc.

  10. Transición / handover
    Plan realista para entregar la empresa sin que se rompa.

Asesoramiento para vender una empresa por jubilación: ¿cómo elegir el mejor aliado (asesor) para vender tu empresa?

Si vendes por jubilación, tu asesor no es un “intermediario”. Es tu representante estratégico. Y su trabajo es:

  • proteger tu confidencialidad,

  • encontrar compradores reales,

  • sostener una negociación profesional,

  • y ayudarte a cerrar con condiciones razonables.

Señales de un buen asesor (green flags)

  • Habla de proceso, no de promesas.
    Si lo primero que te dicen es un precio espectacular sin analizar, desconfía.

  • Te hace preguntas incómodas (y buenas).
    Porque quiere anticipar lo que preguntará el comprador.

  • Tiene método de confidencialidad.
    Teaser sin identidad, NDAs, control de información y tiempos.

  • Sabe crear competencia entre compradores.
    Competencia sana = mejor precio y mejores condiciones.

  • Te acompaña en todo el ciclo, incluida due diligence.
    No “te paso contactos y ya”.

  • Te explica el “cómo” de su red y su aproximación.
    No solo “tengo inversores”, sino cómo los filtra y por qué encajan.

  • Alineación de intereses.
    Su incentivo debe empujar a cerrar bien, no a cerrar rápido.

Señales de alerta (red flags)

  • Te lo vendo en semanas” sin ver nada.

  • “Esto vale X” sin revisar números, dependencia del dueño, clientes, márgenes.

  • Propuesta de “publicarlo” en portales o enviarlo masivamente.

  • Falta de claridad sobre quién será tu interlocutor real.

  • No hablan de due diligence (mal signo).

  • Evitan hablar de confidencialidad o lo tratan como algo secundario.

Cómo se suele remunerar un asesor (lo importante que debes entender)

Sin entrar en porcentajes, lo clave es que entiendas qué incentiva cada modelo:

  • Un esquema que solo premia “hacer movimiento” puede no estar alineado con tu objetivo.

  • Un esquema que premia “cerrar bien” suele estar mejor alineado, pero exige compromiso.

  • Sea cual sea el modelo, pide claridad: qué incluye, qué no incluye y cómo se mide el avance.

Cómo se determina el precio: Valoración y palancas de valor

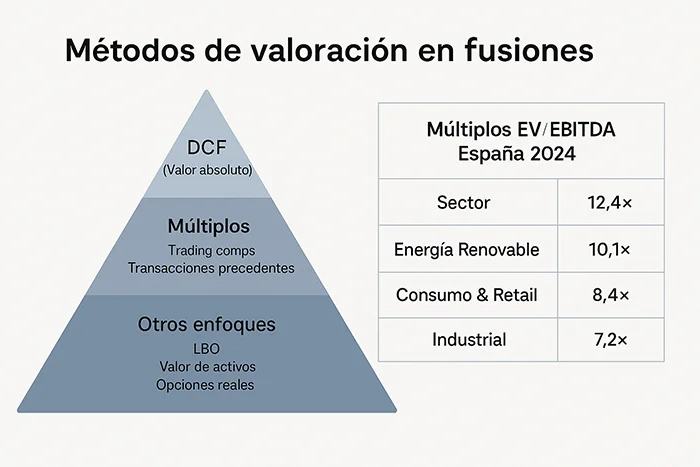
El precio no es un número aislado: es el resultado de la valoración técnica (DCF y múltiplos), el riesgo percibido y el encaje estratégico del comprador. Dos compañías con idéntico EBITDA pueden valer distinto si una muestra mayor recurrencia, menor concentración de clientes o mejores sinergias. En esta sección verás qué elementos suben o bajan la aguja del valor y cómo prepararlos para defender un rango de precio sólido.

12 preguntas para hacer en la primera reunión con un asesor de venta de empresas

Llévate esta lista y apunta respuestas concretas:

  1. ¿Qué información necesitas para darte una opinión fundada?

  2. ¿Cómo proteges la confidencialidad y en qué fases?

  3. ¿Qué tipo de comprador crees que encaja mejor con mi caso y por qué?

  4. ¿Cómo construyes la lista de potenciales compradores?

  5. ¿Cómo filtras compradores “curiosos” de compradores reales?

  6. ¿Qué materiales preparas y qué calidad tienen? (teaser, dossier, data room)

  7. ¿Cómo gestionas la negociación y la comparación de ofertas?

  8. ¿Qué experiencia tienes en operaciones similares? (sector/tamaño)

  9. ¿Quién trabajará conmigo en el día a día?

  10. ¿Cómo preparas la due diligence para evitar descuentos o bloqueos?

  11. ¿Qué plazos son realistas y qué depende de mí?

  12. ¿Cómo se estructura tu propuesta y qué incluye exactamente?

Si un asesor responde con vaguedades, es mala señal. Aquí necesitas precisión.

• Estratégicos (industriales): buscan sinergias inmediatas y, si el encaje es alto, suelen pagar múltiplos superiores.
• Financieros (fondos, family offices): priorizan caja predecible, palanca razonable y potencial de profesionalización; valoran al equipo y la gobernanza.

Checklist: “Estoy listo para vender mi empresa por jubilación”

Marca mentalmente (o convierte esto en checklist en tu CMS):

  • Tengo mis objetivos claros (precio, plazo, rol, confidencialidad).

  • Mis números están ordenados y puedo explicarlos sin “historias largas”.

  • He reducido dependencia personal (equipo, procesos, clientes).

  • Tengo documentación clave localizada (contratos, licencias, IP, laboral…).

  • Sé qué riesgos tiene mi empresa y cómo los voy a gestionar.

  • Tengo un rango de valoración defendible.

  • He elegido un asesor con método, no con promesas.

¿Estás valorando la venta de empresa por jubilación?

En Grafton Corporate podemos ayudarte a evaluar tu caso, preparar la empresa y diseñar un proceso confidencial para encontrar el comprador adecuado y negociar con seguridad.

Preguntas frecuentes

¿Qué es la venta de empresas por jubilación?2026-03-04T11:37:57+01:00

La venta de empresas por jubilación es el proceso por el cual el propietario decide transmitir la empresa —total o parcialmente— porque se acerca a su retirada profesional. No se trata solo de “vender y ya”: normalmente implica proteger el legado, asegurar la continuidad (equipo, clientes, marca) y maximizar el valor evitando improvisaciones. Por eso suele abordarse como una operación planificada, con confidencialidad y una negociación estructurada.

¿Cuándo conviene empezar a preparar la venta si me quiero jubilar?2026-03-04T11:39:11+01:00

Lo más recomendable es empezar con antelación suficiente para vender con calma y poder elegir comprador. En muchos casos, entre 12 y 36 meses antes de la fecha real de salida. Ese tiempo permite ordenar información, reducir dependencia del propietario, mejorar márgenes o procesos, anticipar riesgos y diseñar un proceso de venta sólido. Cuanto más tarde se empieza, más fácil es que la prisa limite opciones y debilite la negociación.

¿Se puede vender una empresa sin que se enteren empleados, clientes o proveedores?2026-03-04T11:40:05+01:00

Sí, y de hecho es lo habitual cuando se gestiona de manera profesional. La confidencialidad se protege con un proceso por fases: primero se presenta la oportunidad con un teaser sin identificar a la empresa, luego se firma un acuerdo de confidencialidad (NDA) y solo después se comparte información ampliada con compradores filtrados. Un buen asesor define “quién puede saber qué y cuándo”, para evitar ruido interno o incertidumbre en el mercado.

¿Qué factores aumentan el valor de una empresa cuando se vende por jubilación?2026-03-04T11:41:13+01:00

Los compradores suelen pagar más por empresas que son predecibles, escalables y poco dependientes del fundador. Entre las palancas más relevantes están:

  • equipo con capacidad de gestión real,

  • cartera de clientes diversificada (sin concentraciones peligrosas),

  • márgenes sostenibles y bien explicados,

  • procesos documentados y operativa estable,

  • contratos y documentación ordenada,

  • riesgos identificados y gestionados antes de salir al mercado,

  • y una historia de crecimiento basada en datos, no en promesas.

¿Cómo sé si mi empresa depende demasiado de mí (y por qué es un problema)?2026-03-04T11:42:09+01:00

Una señal clara es que, si tú no estás, se ralentizan decisiones clave: ventas, operaciones, compras, finanzas o relación con clientes. Para un comprador, esa dependencia es un riesgo directo: teme perder continuidad o rendimiento tras la transición. Reducirla suele ser una de las mejoras más rentables antes de vender: delegar funciones, fortalecer el equipo, documentar procesos y estabilizar indicadores hace que la empresa sea “transferible”, y eso se traduce en mejor precio y mejores condiciones.

¿Qué riesgos suelen aparecer durante el proceso de venta y cómo se evitan?2026-03-04T11:43:35+01:00

Los riesgos más comunes son: filtraciones (pérdida de confidencialidad), ofertas poco serias, renegociaciones a la baja durante la due diligence, dependencia excesiva del fundador, documentación incompleta y expectativas de precio poco realistas. Se mitigan con un proceso estructurado: filtrado de compradores, control de información, preparación documental, valoración defendible y acompañamiento experto en negociación y contratos.

¿Qué es la “due diligence” y por qué importa tanto si me jubilo?2026-03-04T11:44:14+01:00

La due diligence es la revisión que hace el comprador para confirmar que la empresa es como se ha presentado: finanzas, fiscal, legal, laboral, contratos, clientes, tecnología, riesgos, etc. Es una fase decisiva porque suele ser donde aparecen “sorpresas” que el comprador intenta traducir en descuentos, condiciones más duras o incluso la ruptura del acuerdo. Prepararla bien antes de salir al mercado reduce sustos y protege el valor negociado.

¿Cómo elijo el mejor asesor o aliado para vender mi empresa?2026-03-04T11:45:11+01:00

El mejor asesor no es quien promete un precio alto en la primera reunión, sino quien demuestra método y criterio. Busca que:

  • te haga preguntas profundas (aunque incómodas),

  • tenga estrategia real de confidencialidad,

  • sepa identificar compradores idóneos y crear competencia,

  • te acompañe hasta el cierre (incluida due diligence),

  • y sea transparente con el proceso, plazos y entregables.
    Desconfía de la improvisación, del “publicarlo” en masa o de promesas sin análisis.

¿Qué preguntas debería hacer antes de contratar a un asesor de M&A?2026-03-04T11:45:58+01:00

Algunas esenciales:

  • ¿Cómo proteges la confidencialidad y en qué fases?

  • ¿Qué tipo de comprador encaja con mi caso y por qué?

  • ¿Cómo construyes y filtras la lista de compradores?

  • ¿Quién llevará mi operación en el día a día?

  • ¿Qué materiales vas a preparar (teaser, dossier, data room) y con qué calidad?

  • ¿Cómo gestionas ofertas, negociación y due diligence?

  • ¿Qué incluye tu propuesta exactamente y cómo mediremos avances?

¿Puedo vender y quedarme un tiempo para asegurar la transición?2026-03-04T11:46:46+01:00

Sí. En ventas por jubilación es frecuente pactar una fase de transición para transferir conocimiento, relaciones comerciales y operativa. La clave es definirlo bien: duración, responsabilidades, límites, objetivos y cómo se coordina con el nuevo propietario. Una transición ordenada suele tranquilizar al comprador y puede ayudar a mejorar condiciones, siempre que esté bien planificada.

¿Qué pasa si quiero jubilarme, pero no encuentro comprador?2026-03-04T11:47:33+01:00

Es un escenario posible y por eso conviene diseñar un “plan B” desde el principio: reforzar equipo directivo, preparar una sucesión interna, explorar venta parcial, buscar un socio industrial o financiero, o incluso planificar una retirada gradual. Cuanto antes se plantee, más alternativas realistas habrá y menos impacto tendrá en tu tranquilidad y en la capacidad de negociar.

2026-03-04T13:04:36+01:0004 de marzo de 2026|Categorías: Compra venta de empresas|
  • Operaciones crossborder

Operaciones crossborder: guía práctica para estructurar y ejecutar operaciones transfronterizas con éxito

Las operaciones crossborder (u operaciones transfronterizas) incluyen la compra o venta de empresas en otros países, la entrada de inversores extranjeros, joint ventures, adquisiciones de unidades de negocio y reorganizaciones societarias con impacto internacional. Son operaciones con un potencial enorme… y también con más complejidad: jurisdicciones distintas, fiscalidad, regulación, divisa, cultura empresarial y riesgos de integración.

En esta guía te explicamos, con un enfoque práctico, qué son, qué tipos existen, cómo se ejecutan paso a paso, qué riesgos conviene anticipar y un checklist para tomar decisiones con seguridad.

Qué se considera una operación crossborder

Una operación es “crossborder” cuando la transacción involucra dos o más países: por las partes (comprador/vendedor), por los activos o por la estructura resultante (filiales, holding, financiación internacional).

Ejemplos de Operaciones crossborder

  • Compra de una empresa extranjera (adquisición total o mayoritaria).

  • Venta de una filial a un grupo internacional.

  • Entrada de un socio o inversor extranjero en el capital.

  • Creación de una joint venture con un socio local.

  • Compra de una unidad productiva o activos en otro país.

  • Reestructuración del grupo con filiales en varias jurisdicciones.

Tipos de operaciones crossborder más comunes

M&A internacional (fusiones y adquisiciones)

La operación “clásica” para crecer o consolidar presencia internacional:

  • Share deal: compra de acciones/participaciones.

  • Asset deal: compra de activos y/o negocio (unidad productiva).

  • Fusiones o integraciones con impacto transfronterizo.

Joint ventures y alianzas estratégicas

Útiles cuando se busca entrar en un mercado reduciendo riesgo, apoyándose en un socio con conocimiento local (clientes, normativa, distribución, talento).

Inversión extranjera directa y entrada de socios

Aporta capital, capacidad de expansión y profesionalización, pero exige alinear:

  • gobierno corporativo,

  • derechos y obligaciones,

  • mecanismos de salida,

  • expectativas de crecimiento.

Reorganizaciones y estructuras internacionales

En grupos con presencia en varios países, a veces es necesario ordenar la estructura (holding, filiales, financiación intragrupo, gobernanza y reporting).

Por qué una operación crossborder puede ser una palanca de crecimiento

Una operación crossborder puede acelerar el crecimiento de una empresa porque permite dar un salto cualitativo que, de forma orgánica, suele llevar años. En muchos casos, es la vía más directa para entrar en nuevos mercados y acceder a clientes ya consolidados, con equipos y canales funcionando. También puede ser una forma eficaz de incorporar tecnología, talento y know-how estratégico, especialmente cuando el objetivo es mejorar capacidades internas o diferenciarse.

Además, operar en varios países ayuda a diversificar el riesgo, reduciendo la dependencia de un único mercado o ciclo económico. Dependiendo del tipo de operación, también se puede lograr más escala mediante integración vertical (controlando más fases de la cadena de valor) u horizontal (sumando capacidad, cartera y presencia). Y, si el encaje está bien planteado, el resultado final suele traducirse en sinergias reales: comerciales (más ventas), operativas (más eficiencia) y financieras (mejor estructura y acceso a capital).

Que fases o pasos son necesarios en una operación crossborder

Una operación crossborder suele empezar bastante antes de hablar de números. Primero se define con claridad el objetivo: si la empresa quiere entrar en un país nuevo, ganar tamaño, acceder a una tecnología concreta, incorporar un socio o vender parte del grupo. En esa fase inicial se fijan criterios y se decide qué tipo de operación encaja mejor, además de hacer un primer análisis del país y del contexto regulatorio para evitar sorpresas.

Con ese marco claro, se pasa a la búsqueda y selección de oportunidades: se identifican posibles targets o compradores, se preparan materiales, se firman acuerdos de confidencialidad y se inicia el intercambio de información. A medida que las conversaciones avanzan, suele aparecer una carta de intenciones o un term sheet donde se recogen las líneas maestras del acuerdo y el calendario de trabajo.

Después llega la parte más intensa: la due diligence. Aquí se revisa la compañía en profundidad (finanzas, legal, fiscal, laboral, comercial, tecnología y compliance) y se contrasta si lo que parecía atractivo en el papel se sostiene en la realidad. En paralelo, se ajusta la valoración y se diseña la estructura de la operación: qué se compra exactamente, cómo se paga, qué garantías se exigen, qué condiciones deben cumplirse antes del cierre y cómo se protege cada parte ante riesgos identificados.

Con el análisis completado, se entra en negociación final y documentación: se redacta y acuerda el contrato de compraventa (y sus anexos), se coordinan autorizaciones o trámites que puedan ser necesarios (por regulación o competencia) y se prepara el cierre. Una vez se firma y se ejecuta el closing, empieza una fase decisiva que muchas veces marca el éxito real del deal: la integración. Ahí se aterriza el plan de los primeros meses, se integran equipos y procesos, se toman decisiones operativas y se trabaja para capturar sinergias sin perder foco ni talento clave. En resumen: estrategia, selección, due diligence, estructuración y contrato, cierre y, por último, integración y consolidación del valor.

Riesgos de operaciones transfronterizas y cómo mitigarlos

En una operación transfronteriza, los riesgos más importantes suelen aparecer porque cada país “juega con sus propias reglas”. El primero es el riesgo regulatorio: dependiendo del sector y del origen del inversor, puede haber autorizaciones, declaraciones o revisiones específicas que condicionan el calendario e incluso la viabilidad del cierre. La mejor forma de mitigarlo es hacer un “mapa” regulatorio desde el inicio, antes de comprometerse con plazos o condiciones, y construir la operación con un cronograma realista que incluya todos los approvals necesarios.

Muy cerca está el riesgo de competencia (control de concentraciones). Cuando la operación incrementa de forma relevante la cuota o el poder de mercado, puede activar análisis por parte de autoridades de competencia en la UE o en el país correspondiente. Aquí la mitigación pasa por evaluar umbrales y escenarios con antelación, preparar la documentación y, si hace falta, diseñar alternativas de estructura o remedios para no bloquear el proceso.

Otro bloque crítico es el riesgo fiscal y de estructura. En crossborder, la fiscalidad no es un “detalle”: afecta a la rentabilidad real del acuerdo, a la repatriación de dividendos, a las retenciones, a la documentación exigible y a cuestiones como precios de transferencia. Para reducirlo, hay que realizar una due diligence fiscal rigurosa, diseñar una estructura coherente con la operación (sin artificios) y dejar muy claro qué contingencias quedan cubiertas por garantías, retenciones o mecanismos de ajuste.

También suele ser relevante el riesgo de divisa y financiación. El tipo de cambio puede alterar el precio efectivo, el valor de la deuda o la previsión de flujos, y eso se nota especialmente cuando hay plazos largos entre negociación y cierre. La mitigación habitual combina coberturas de divisa, cláusulas contractuales bien pensadas y modelos financieros por escenarios que muestren qué pasa si el mercado se mueve.

Por último, hay un riesgo que no siempre se ve en la primera reunión, pero que decide el resultado: el riesgo de integración y cultura. Diferencias en estilos de gestión, comunicación interna, toma de decisiones o incentivos pueden provocar pérdida de talento y fricción con clientes, y eso impacta directamente en el valor. Para mitigarlo, conviene preparar el plan de integración antes de cerrar, definir un gobierno del proyecto con responsables y KPIs, y cuidar la comunicación desde el primer día. En resumen, la clave no es “evitar” todos los riesgos, sino identificarlos temprano, ponerles precio, asignarles un responsable y decidir cómo se controlan dentro del propio diseño del deal.

En resumen, antes de iniciar una operación crossborder necesita tener:

  • Objetivo y tesis del deal (por escrito).

  • Mapa regulatorio (inversión exterior, competencia, sector).

  • Estructura preliminar (share/asset, vehículo, financiación).

  • Plan de due diligence por jurisdicción.

  • Modelo financiero con escenarios y sensibilidad.

  • Condiciones clave del contrato (garantías, ajustes, earn-out).

  • Plan de integración (100 días) y responsables definidos.

Preguntas frecuentes sobre operaciones crossborder

¿Dónde puedo consultar información oficial sobre inversiones exteriores en España?2025-12-19T12:31:54+01:00

Si necesitas información oficial y contrastada sobre inversiones exteriores en España, lo más recomendable es acudir a tres fuentes públicas. Para datos y series estadísticas, DataInvex es la referencia, porque permite consultar información sobre inversión exterior en sus distintas modalidades. Para entender el marco y los procedimientos (qué se declara, cómo se tramita y qué criterios se aplican), conviene revisar el Portal de Inversiones Exteriores del Gobierno de España. Y, cuando lo que buscas es la base legal exacta (requisitos, obligaciones, cambios normativos), la fuente definitiva es el BOE, donde se publica la normativa vigente y sus actualizaciones.

¿Qué documentos se necesitan en una operación crossborder?2025-12-19T12:23:55+01:00

En una operación crossborder, los documentos clave suelen ser los que ordenan el proceso, protegen la información y dejan cerradas las reglas del acuerdo. Normalmente se empieza con un NDA (acuerdo de confidencialidad) para poder compartir datos sensibles con seguridad. Después, cuando la negociación avanza, es habitual trabajar con una LOI o Term Sheet, donde se fijan los puntos principales de la operación (estructura, rangos de valoración, calendario y condiciones), aunque muchos de ellos se terminen de definir más adelante.

A medida que se profundiza en el análisis, cobran protagonismo los informes de due diligence (financiera, legal, fiscal, laboral, compliance…), porque son los que permiten confirmar hipótesis y detectar riesgos antes de firmar. Y el documento central del cierre es el contrato de compraventa —SPA si se compran acciones/participaciones o APA si se compran activos— junto con sus anexos, donde se recogen garantías, ajustes de precio, condiciones suspensivas y todo lo que debe ocurrir para cerrar. Por último, si se quiere asegurar la creación de valor, es fundamental contar con un plan de integración (idealmente desde antes del cierre), que marque prioridades, responsables y pasos para los primeros meses.

¿Cuánto suele durar una operación crossborder?2025-12-19T12:19:57+01:00

La duración de una operación crossborder puede variar mucho porque depende de la complejidad real del proceso y de cuántos “hitos obligatorios” haya que cumplir antes de cerrar. En casos relativamente sencillos —por ejemplo, operaciones pequeñas, con una estructura clara y sin requisitos especiales— el proceso puede resolverse en unas 8 a 12 semanas. Sin embargo, cuando hablamos de operaciones de mayor tamaño o en sectores regulados, con varias jurisdicciones implicadas, necesidad de autorizaciones, análisis de competencia o revisiones específicas por inversión extranjera, lo habitual es que el calendario se alargue a 6–12 meses, e incluso más. Además, la disponibilidad de información para la due diligence y la preparación de la integración post-cierre también influyen mucho en el tiempo total.

¿Qué tipos de operaciones crossborder son las más habituales?2025-12-19T12:14:44+01:00

La operación más habitual suele ser la que mejor encaja con el momento y el objetivo de la empresa. Si lo que se busca es ganar tamaño o entrar rápidamente en un mercado, lo más común es recurrir a una compra o adquisición (M&A). Cuando el reto está en entender el terreno y reducir riesgo en un país nuevo, muchas compañías prefieren una joint venture o alianza con un socio local que ya conoce el mercado. Y si la prioridad es financiar el crecimiento internacional sin necesariamente comprar otra empresa, puede tener más sentido incorporar a un inversor en el capital. En grupos con presencia en varios países, también es frecuente que la operación responda a una necesidad de reorganización para simplificar la estructura, mejorar la gestión y preparar futuras compras, ventas o ampliaciones.

¿Qué es exactamente una operación crossborder?2025-12-19T12:17:29+01:00

Una operación crossborder es, en esencia, una operación empresarial que “cruza fronteras”. Es decir, una transacción en la que intervienen dos o más países, ya sea porque el comprador y el vendedor están en jurisdicciones distintas, porque los activos o la actividad se encuentran en otro territorio, porque la financiación se estructura internacionalmente o porque, tras la operación, la empresa pasa a formar parte de una estructura societaria con filiales en varios países. Por eso, además del precio y la negociación, este tipo de operaciones suelen requerir un análisis más amplio: legal, fiscal, regulatorio y de integración.

Podemos considerar entonces que las operaciones crossborder son una herramienta potente para crecer, diversificar o reestructurar un grupo empresarial. Pero requieren método: estrategia clara, due diligence rigurosa, estructura bien diseñada, control regulatorio y un plan de integración sólido. La diferencia entre un buen deal y un problema a largo plazo suele estar en la preparación y en cómo se ejecuta el post-cierre.

¿Estás valorando una operación crossborder?

En Grafton Corporate te acompañamos de principio a fin para ejecutar una operación transfronteriza con orden, confidencialidad y foco en creación de valor: definición de estrategia, identificación de oportunidades, valoración, coordinación de la due diligence (legal, fiscal y financiera), negociación del acuerdo y plan de integración post-cierre.

  • Compra venta de empresas por jubilación

Venta de empresa por jubilación

Venta de empresa por jubilación con criterios profesionales de M&A, en casos de jubilación

La compra venta de empresas por jubilación es el proceso por el que se transmite total o parcialmente una compañía, una unidad de negocio o activos estratégicos. Para el vendedor, permite monetizar valor, ordenar el relevo generacional y proteger el legado; para el comprador, es una vía rápida para crecer, entrar en nuevos mercados o incorporar tecnología y talento. Esta guía explica, de forma clara y accionable, cómo preparar y ejecutar una operación, con foco en venta por jubilación.

¿Cuándo tiene sentido iniciar una compra venta de empresas?

Iniciar una compra venta de empresas es una decisión estratégica que debe responder a objetivos concretos y medibles: monetizar el trabajo de años, facilitar un relevo generacional o acelerar el crecimiento cuando la vía orgánica ya no alcanza. También es una herramienta para gestionar el riesgo, concentrar operaciones o ganar eficiencia en sectores que se están consolidando. A continuación, verás los detonantes más habituales que justifican comenzar el proceso y cómo impactan en el precio, el calendario y la estructura de la operación.

  • Jubilación o relevo generacional.

  • Necesidad de liquidez o diversificación patrimonial.

  • Entrada de un socio para acelerar el crecimiento.

  • Consolidación sectorial / presión competitiva.

  • Captura de sinergias (comerciales, operativas y financieras).

  • Profesionalización y salida ordenada del fundador.

Compra venta de empresas por jubilación: salida con valor y tranquilidad

La compra venta de empresa por jubilación no es solo una transacción; es un proyecto de transición patrimonial y profesional que debe proteger el valor del negocio y el legado del fundador. Preparar esta salida con tiempo permite reducir dependencias, fortalecer al equipo y documentar el “saber hacer” para que el comprador perciba menor riesgo (y esté dispuesto a pagar más). La clave está en planear con 12–24 meses y diseñar una transferencia de conocimiento realista, sin sobresaltos para clientes y empleados.

  • Diagnóstico previo: dependencias, concentración de clientes, contratos críticos, riesgos fiscales y laborales.

  • Profesionalización: manuales de procesos, KPIs, previsiones, cuadro de mando y comité de dirección visible.

  • Plan de transición: periodo de acompañamiento (3–18 meses), funciones y hitos.

  • Estructura de precio: combinar efectivo + earn-out y/o vendor loan para alinear intereses.

  • Confidencialidad y comunicación: plan interno y externo cuando el proceso esté maduro.

  • Optimización fiscal: anticipar impactos sobre plusvalías y reorganizaciones previas si procede.

El proceso de compra venta de empresas (paso a paso)

Un proceso de M&A exitoso se parece más a una maratón que a un sprint: exige preparación, método y control de hitos. Dividirlo en fases te ayudará a priorizar recursos, ordenar la información y negociar desde la fortaleza. Las etapas que siguen (preparación, go-to-market, LOI, due diligence, contratos y cierre/PMI) forman una secuencia lógica que minimiza riesgos y maximiza la competencia entre ofertas.

1) Preparación y valoración


• Revisión estratégica y financiera.
• Valoración por DCF, múltiplos de comparables y análisis de sinergias.
• Definición de rango orientativo de precio y estructura de pago.
• Preparación de documentación: Teaser, NDA, Information Memorandum (IM) y data room.

2) Go-to-market y gestión de interesados


• Lista corta de compradores (estratégicos y financieros).
• Contacto confidencial y gestión de Q&A.

3) Ofertas indicativas y LOI


• Recepción y comparación de términos.
• LOI: precio, perímetro, exclusividad, calendario, condiciones, earn-out y ajustes.

4) Due Diligence


• Financiera, legal, fiscal, laboral, comercial y técnica.
• Validación de la tesis de inversión y mitigación de riesgos.

5) Contratación (SPA/APA)

• SPA (acciones) o APA (activos): garantías, indemnidades, condiciones suspensivas, escrow y ajustes de caja y capital circulante.

6) Cierre e Integración (PMI)

• Pago, traspaso y plan de integración para capturar sinergias.

Cómo se determina el precio: Valoración y palancas de valor

El precio no es un número aislado: es el resultado de la valoración técnica (DCF y múltiplos), el riesgo percibido y el encaje estratégico del comprador. Dos compañías con idéntico EBITDA pueden valer distinto si una muestra mayor recurrencia, menor concentración de clientes o mejores sinergias. En esta sección verás qué elementos suben o bajan la aguja del valor y cómo prepararlos para defender un rango de precio sólido.

• Quality of Earnings: recurrencia, diversificación, márgenes sostenibles, conversión EBITDA–caja.
• Riesgos: dependencia del fundador, litigios, obsolescencia, concentración de proveedores.
• Crecimiento y sinergias: cross-selling, capacidad ociosa, ahorro de compras, optimización logística/financiera.
• Estructura: locked-box vs. completion accounts, earn-outs, pagos diferidos y vendor loans.
• En venta por jubilación, los earn-outs bien diseñados suelen cerrar la brecha de expectativas.

Quién compra: estratégicos vs. financieros

Identificar al comprador natural es crucial para enfocar el mensaje y optimizar el proceso. Los estratégicos pagan por sinergias (más encaje = mayor múltiplo) y los financieros por generación de caja sostenible y capacidad de profesionalización. Entender sus prioridades—y sus límites de precio/condición—te permitirá diseñar un abanico de ofertas comparables y negociar con criterio.

• Estratégicos (industriales): buscan sinergias inmediatas y, si el encaje es alto, suelen pagar múltiplos superiores.
• Financieros (fondos, family offices): priorizan caja predecible, palanca razonable y potencial de profesionalización; valoran al equipo y la gobernanza.

Aspectos legales y fiscales a considerar

El diseño legal y fiscal de la operación puede impactar tanto como el propio múltiplo. Elegir entre SPA (acciones) o APA (activos), definir garantías y ajustar la fiscalidad de plusvalías condiciona el neto a percibir y el riesgo posterior. Anticipar estos puntos, con documentación en orden y asesoramiento especializado, evita sorpresas en due diligence y acelera la firma.

• Perímetro de la operación (acciones vs. activos) y tratamiento del fondo de comercio y PPA (purchase price allocation).
• Seguro W&I (garantías y manifestaciones) para agilizar la negociación del SPA.
• Planificación de plusvalías, reorganizaciones previas y regímenes especiales aplicables.
• Protección de la confidencialidad: NDA, data room y control de accesos.

Estructuras de precio más habituales

La estructura de precio alinea expectativas entre vendedor y comprador y puede ser determinante para cerrar el trato. Más allá del pago al contado, existen herramientas—pagos diferidos, escrows, earn-outs y vendor loans—que distribuyen riesgo y recompensan el rendimiento futuro. Elegir el mix correcto facilita el acuerdo sin sacrificar valor.

• Pago al contado (cash-free/debt-free).
• Pagos diferidos y escrow.
• Earn-out ligado a hitos de EBITDA/ingresos/cartera.
• Vendor loan (financiación del vendedor).
• Combinaciones cash/stock en operaciones con comprador corporativo.

Errores comunes que reducen valor

La mayoría de operaciones que pierden tracción lo hacen por falta de preparación o por errores evitables: documentación débil, ofertas sin competencia, confundir precio con condiciones o comunicar antes de tiempo. Conocer estos tropiezos típicos te permite diseñar barreras de contención y mantener la negociación en tu terreno.

• Salir al mercado sin documentación sólida (IM, KPIs, previsiones).
• No crear tensión competitiva entre ofertas.
• Confundir precio con condiciones (ajustes, escrows, indemnidades, earn-outs).
• Descuidar la calidad del EBITDA y su conversión a caja.
• Comunicar demasiado pronto a equipo/clientes sin un plan.

Casos en los que una venta por jubilación funciona especialmente bien

No todas las empresas están igual de listas para una venta por jubilación. Los mejores resultados aparecen en negocios con ingresos recurrentes, procesos estandarizados y un segundo nivel de gestión visible. Si además el sector vive consolidación y hay compradores activos, la probabilidad de cerrar bien—en precio y condiciones—se multiplica.

• Empresas con base de clientes recurrentes y procesos estandarizados.
• Equipos de segundo nivel ya operativos.
• Sectores con consolidación y compradores activos.
• Negocios donde el conocimiento del fundador pueda transferirse en 6–12 meses.

No todas las empresas están igual de listas para una venta por jubilación. Los mejores resultados aparecen en negocios con ingresos recurrentes, procesos estandarizados y un segundo nivel de gestión visible. Si además el sector vive consolidación y hay compradores activos, la probabilidad de cerrar bien—en precio y condiciones—se multiplica. En Grafton Corporate llevamos más de 15 años asesorando en compra venta de empresas. Prepararemos una valoración independiente (DCF, múltiplos, sinergias y borrador de PPA NIIF 3) y diseñaremos un proceso confidencial para maximizar el precio y asegurar una transición ordenada.

Preguntas frecuentes

¿Cuánto tarda un proceso de compra venta de empresas?2025-10-10T11:28:27+02:00

El proceso de compra ventas de empresa suele durar entre 6 y 12 meses desde la preparación hasta el cierre. Depende del sector, tamaño de la empresa, número de interesados y la extensión de la due diligence. Una preparación sólida acorta plazos

¿Cual es la documentación necesaria en un proceso de compra venta de empresa?2025-10-10T12:23:58+02:00

La documentación necesaria en un proceso de compra venta de empresa suele ser, un diagnóstico inicial y un paquete informativo: Teaser, NDA, Information Memorandum (IM), KPIs y previsiones, contratos clave, organigrama, y data room ordenado (finanzas, legal, fiscal, laboral y comercial).

Suele prepararse:

  • Teaser ciego (resumen sin datos sensibles).

  • NDA (Non-Disclosure Agreement, acuerdo de confidencialidad).

  • IM (Information Memorandum, cuaderno de venta con historia, datos y plan).

  • KPI (Key Performance Indicators, indicadores clave).

  • Data Room (repositorio seguro) y canal de Q&A (Questions & Answers, preguntas y respuestas) para compradores.

Cómo se valora una empresa2025-10-10T12:27:41+02:00

¿Cómo se valora una empresa? ¿Qué significan DCF y EBITDA?
Se combinan tres enfoques:

  • DCF (Discounted Cash Flow, descuento de flujos de caja): estima el valor por la caja futura esperada.

  • Múltiplos de mercado (comparables y transacciones).

  • Valor estratégico (sinergias).
    Además, se analiza el EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization = beneficio antes de intereses, impuestos, depreciaciones y amortizaciones) y su conversión a caja. En el comprador, tras la firma, puede realizarse PPA (Purchase Price Allocation, asignación del precio de compra) para distribuir contablemente el precio entre activos y fondo de comercio.

Ofertas indicativas y LOI2025-10-10T12:47:13+02:00

La oferta indicativa es una propuesta preliminar no vinculante con rango de precio y condiciones. La LOI (Carta de Intenciones) recoge los términos acordados (precio, perímetro, exclusividad, calendario, earn-out). Suele ser parcialmente vinculante en cláusulas como exclusividad y confidencialidad; el precio y términos definitivos se fijan en el SPA/APA.

Diferencia entre SPA y APA2025-10-10T12:52:00+02:00

Diferencia entre SPA y APA:

  • SPA (Share Purchase Agreement, contrato de compraventa de acciones/participaciones): el comprador adquiere la sociedad.

  • APA (Asset Purchase Agreement, contrato de compraventa de activos): el comprador adquiere activos y pasivos definidos, no la sociedad entera.
    Un escrow es una cuenta en garantía donde se retiene parte del precio durante un tiempo para cubrir posibles indemnizaciones.

¿Qué es la Due Diligence?2025-10-10T13:05:52+02:00

Qué es la Due Diligence y por qué puede cambiar el precio. La Due Diligence (revisión previa) examina áreas financiera, legal, fiscal, laboral, comercial y técnica. Si detecta riesgos (p. ej., litigios, contratos sin renovar, ajustes de EBITDA), el comprador puede pedir ajustes de precio, mayor escrow (un escrow es una cuenta en garantía donde se retiene parte del precio durante un tiempo para cubrir posibles indemnizaciones) o un seguro W&I (Warranty & Indemnity, seguro de garantías e indemnidades) para cubrir contingencias.

¿Qué implica vender una empresa por jubilación?2025-10-10T13:10:10+02:00

Vender una empresa por jubilación, implica planificar la venta con 12–24 meses de antelación para reducir dependencia del fundador, reforzar equipo y documentar procesos. Tras el cierre, la PMI (Post-Merger Integration, integración post-operación) define cómo se transfiere el negocio y el conocimiento; los earn-outs (pago variable vinculado a objetivos de EBITDA/ventas/cartera) y periodos de acompañamiento ayudan a alinear continuidad y precio.

2025-12-19T13:31:14+01:0009 de octubre de 2025|Categorías: Compra venta de empresas|Etiquetas: , , |
  • Corporate M&A, los fondos trocean activos renovables

Los fondos trocean activos renovables por el apagón de las operaciones de M&A en España

Índice de contenidos:

Corporate M&A en España, los fondos fragmentan activos renovables

Contexto actual:

La compraventa de grandes carteras de energía limpia en España ha caído más de un 60 % en apenas dos años. Frente a esto, los fondos optan por una estrategia de “menudeo”: trocean sus activos renovables para venderlos en paquetes más reducidos, alternando entre minorista e institucional. Esto ha sacado al sector verde español de los rankings de M&A en infraestructuras renovables

Principales causas

  • Turmoil regulador y apagón en transición energética: La llamada “tormenta del apagón” —la ralentización regulatoria y frenazo en nuevas conexiones— ha encarecido grandes transacciones.

  • Financiación más restrictiva: El aumento de tasas y la incertidumbre macro obligan a los fondos a optar por tramos más pequeños para gestionar el riesgo por separado.

  • Cambio en apetito inversor: Mayor apetito por activos diversificados como almacenamiento BESS, biogás e híbridos, en lugar de macrocarteras clásicas solar + eólica

Datos relevantes

En la primera mitad de 2025, el sector español registró 43 operaciones por un valor de 6.252 M € (frente a niveles tribales en 2023) operando como subsidiaria. Las adquisiciones pueden ser amistosas (con acuerdo entre ambas partes) o hostiles (sin consentimiento del equipo directivo).

Tendencias estratégicas en M&A green

  • Hibridación y almacenamiento
    Inversores exigen activos que integren producción con baterías o biogás, priorizando resiliencia y PPA estables.

  • Activos operativos específicos
    El interés recae en proyectos solares o eólicos ya operativos y con contratos cerrados, que ofrecen retornos predecibles.

  • Presencia creciente de fondos soberanos
    Arabia Saudí, Emiratos y otros están comprando activos fotovoltaicos en España con visión a largo plazo. Destaca la reentrada de Masdar en adquisiciones recientes.

  • Desinversiones corporativas estratégicas
    Grandes players como Santander y Acciona preparan ventas de plataformas o activos, ajustando balance y enfocándose en negocio core

Recomendaciones

  • Reforzar expertos en transacciones mid‑cap: Alinear los servicios con la demanda de operaciones escalonadas y especializadas en renovables.

  • Capacidades en estructuras híbridas: Plasmar experiencia en integración técnica‑financiera de almacenamiento y sistemas híbridos.

  • Relaciones con nuevos inversores: Networking con fondos soberanos y renovables globales para favorecer coinversiones.

  • Contenido corporativo especializado: Crear más posts en «Corporate M&A» sobre estrategias de carve‑out, pricing por sub-débitos y gestión de carteras fragmentadas.

En conclusion, el mercado de corporate M&A en energías renovables atraviesa una etapa de transformación. La era de las grandes carteras ha dado paso a estrategias de desinversión más moduladas, centradas en activos operativos, bien estructurados y con contratos sólidos. Este nuevo enfoque responde tanto a las exigencias del entorno financiero como a la evolución tecnológica del sector.

En este contexto, contar con asesoramiento experto resulta clave para identificar oportunidades reales, estructurar operaciones eficientes y maximizar el valor de los activos, incluso en escenarios fragmentados o complejos.

En Grafton Corporate, asesoramos a fondos, corporaciones e inversores en cada fase de sus transacciones, desde el análisis estratégico hasta la ejecución del deal. Si su compañía está explorando oportunidades de inversión o desinversión en energías limpias, nuestro equipo puede ayudarle a definir la mejor estructura de M&A, adaptada a los nuevos desafíos del mercado.

Consulte con nosotros y descubra cómo optimizar su próxima operación de Corporate M&A en el sector renovable. Llámenos al +34 91 215 90 44 y solicite una consulta personalizada.

O envíenos un email desde nuestra sección de contacto, pulsando en el siguiente enlace:
Formulario de contacto

  • Fusiones y adquisiciones de empresas

Diferencias entre fusiones y adquisiciones de Empresas

Índice de contenidos:

En el dinámico mundo de los negocios, las Fusiones y Adquisiciones de Empresas o (M&A, por sus siglas en inglés Mergers and Acquisitions) describen operaciones estratégicas clave para el crecimiento y la competitividad empresarial. Aunque suelen mencionarse juntos, comprender las diferencias entre fusiones y adquisiciones es esencial para directivos, emprendedores, inversores y asesores.

¿Qué es una Fusión de empresas?

Una fusión de empresas es el proceso mediante el cual dos o más empresas deciden unirse para formar una nueva entidad legal. Habitualmente, las compañías involucradas son de tamaño similar y buscan combinar recursos, reducir costes y ampliar su alcance. Como resultado, las identidades legales originales suelen desaparecer, dando lugar a una nueva organización conjunta.

Existen diferentes tipos de fusiones:

  • Fusión pura: Dos empresas se disuelven para crear una nueva compañía.
  • Fusión por absorción: Una empresa absorbe el patrimonio de otra, que desaparece legalmente.
  • Fusión subsidiaria: La empresa adquirida se convierte en filial de la empresa matriz.
  • Fusión horizontal: Entre empresas del mismo sector para aumentar cuota de mercado.
  • Fusión vertical: Entre empresas de distintas etapas de la cadena de valor.
  • Fusión de conglomerado: Entre compañías de sectores no relacionados.
  • Fusión concéntrica: Entre empresas de sectores relacionados pero no competidores directos.

¿Qué es una Adquisición de empresas?

Una adquisición de empresas ocurre cuando una empresa toma el control de otra mediante la compra de acciones, activos o participaciones. La compañía adquirente mantiene su identidad, mientras que la adquirida puede ser absorbida o seguir operando como subsidiaria. Las adquisiciones pueden ser amistosas (con acuerdo entre ambas partes) o hostiles (sin consentimiento del equipo directivo).

Tipos principales:

  • Adquisición de acciones: Compra de una participación significativa o total.
  • Adquisición de activos: Compra de activos específicos sin asumir pasivos.
  • OPA (Oferta Pública de Adquisición): Oferta directa a los accionistas de una empresa cotizada.
  • LBO (Leveraged Buy-Out): Adquisición financiada mayoritariamente con deuda.
  • MBO (Management Buy-Out): Compra por parte del equipo directivo.
  • Adquisición inversa: Una empresa privada adquiere una pública para cotizar sin OPI.

Diferencias clave entre Fusiones y Adquisiciones

Aspecto Fusión Adquisición
Entidad resultante Nueva entidad legal creada La adquirente mantiene su identidad; la adquirida puede integrarse o ser subsidiaria
Tamaño relativo Empresas de tamaño similar La compradora suele ser mayor
Control Control compartido Control total de la compradora
Continuidad de marcas Posible nueva marca conjunta Depende de la estrategia de la compradora
Coste financiero Menor inversión directa (canje de acciones) Mayor inversión financiera (compra de activos o acciones)
Proceso Más colaborativo Puede ser amistoso o hostil

Motivos que impulsan las Fusiones y Adquisiciones

  • Generar sinergias y mejorar la eficiencia
  • Lograr economías de escala y de alcance
  • Acelerar el crecimiento y la expansión
  • Acceder a nuevos mercados o tecnologías
  • Reducir la competencia
  • Beneficios fiscales o financieros
  • Mejorar la gestión en empresas mal dirigidas

El proceso de M&A: Fases clave

  1. Planificación estratégica
  2. Identificación de objetivos o compradores
  3. Negociación y carta de intenciones
  4. Due diligence
  5. Valoración y estructuración de la operación
  6. Cierre y formalización
  7. Integración post-operación

Aspectos regulatorios y legales

En España, las M&A o fusiones y adquisiciones de empresas están reguladas por la Ley de Sociedades de Capital, la CNMC para la competencia y normativa fiscal específica. En México, la Cofece cumple funciones similares. Es esencial el cumplimiento de estas normativas para evitar sanciones y garantizar la transparencia del proceso. Es por ello que es vital conocer en qué se diferencian las fusiones y adquisiciones empresariales para poder actuar con criterio y en base a la normativa vigente.

Desafíos comunes

  • Integración cultural y organizativa
  • Altos costes y endeudamiento
  • Conflictos internos y pérdida de talento
  • Riesgos legales y regulatorios
  • Fracaso en la captura de sinergias esperadas

Ejemplos relevantes de fusiones y adquisiciones de Empresas

Facebook – WhatsApp: Adquisición estratégica para crecimiento en usuarios y tecnología.

Bimbo – Wonder: Reducción de competencia en el sector alimentario en México.

BBVA – Argentaria: Ejemplo de fusión en la banca española para aumentar cuota de mercado.

Conclusión

Las fusiones y adquisiciones son herramientas poderosas para transformar negocios. Comprender sus diferencias, ventajas y desafíos es clave para ejecutar estas operaciones de forma exitosa. Contar con asesoramiento experto en M&A, como el de Grafton Corporate, es esencial para maximizar el valor y minimizar los riesgos.

En Grafton Corporate llevamos más de 15 años asesorando a empresas e inversores en el diseño, análisis y ejecución de operaciones de fusiones y adquisiciones de empresas (M&A). Si está planificando una fusión, adquisición o desinversión, o desea conocer el valor real de su compañía bajo distintos escenarios, nuestro equipo de analistas senior puede ayudarle. Elaboramos informes completos de valoración con métodos como DCF (Descuento de Flujos de Caja), múltiplos de mercado, análisis de sinergias y un borrador de PPA (Purchase Price Allocation) conforme a la NIIF 3, para que su operación se fundamente en datos rigurosos y decisiones bien informadas.

Llámenos al +34 91 215 90 44 y solicite una consulta personalizada en la que le mostraremos cómo una valoración rigurosa puede proteger su inversión y maximizar el retorno de la operación.

O envíenos un email desde nuestra sección de contacto, pulsando en el siguiente enlace:
Formulario de contacto

2025-06-25T12:54:47+02:0024 de junio de 2025|Categorías: Fusiones y Adquisiciones (M&A)|Etiquetas: |
  • El contrato de compraventa define el éxito o el fracaso de una operacion de M&A (fusiones y adquisiciones)

¿Por qué el contrato de compraventa es el punto crítico que define el éxito o el fracaso de una operación de M&A?

Índice de contenidos:

¿Por qué el contrato de compraventa o SPA es el auténtico campo de batalla en una operación de M&A?

En el mundo de las fusiones y adquisiciones, muchos creen que la firma de la Carta de Intenciones (LOI) marca el “punto de no retorno”. Nada más lejos de la realidad. La LOI solo abre la puerta; el trayecto realmente decisivo empieza con la negociación del Sale and Purchase Agreement (SPA), donde se concretan —o se desmoronan— la mayoría de acuerdos.

¿Qué es un SPA y qué incluye?

El SPA (Sale and Purchase Agreement) es el contrato de compraventa que recoge, con precisión quirúrgica, todas las condiciones de la transacción. Sus secciones habituales son:

Objeto del contrato: Acciones, participaciones o activos que se transmiten.

Precio y forma de pago: Importe, calendario de pagos y ajustes post-cierre (working capital, caja, deuda).

Representaciones y garantías (R&W): Declaraciones del vendedor sobre la situación legal, fiscal y financiera de la empresa.

Condiciones suspensivas: Requisitos previos al cierre (aprobaciones regulatorias, financiación, etc.).

Pactos y compromisos: Obligaciones pre y post-cierre (no competencia, confidencialidad, retención de directivos).

Indemnizaciones: Compensaciones si las R&W resultan falsas o se incumple cualquier pacto.

Anexos y disclosure schedules: Balances de referencia, listas de activos, contratos clave, empleados, licencias, etc.

Por qué tantas operaciones mueren antes de firmar el SPA

  • Due Diligence implacable

    • Descubrimientos adversos (deuda oculta, litigios, brechas de cumplimiento) amplían garantías e indemnizaciones.

    • La aversión al riesgo del comprador se dispara; el vendedor intenta limitar responsabilidades.

  • Renegociaciones y cambios sobre la marcha

    • La evolución del negocio durante el proceso obliga a recalcular precio o ajustes.

    • Introducir nuevas condiciones tensiona la relación y mina la confianza.

  • Cansancio de las partes

    • Meses de reuniones, abogados y hojas de cálculo erosionan la paciencia.

    • Una concesión “menor” puede ser la gota que colme el vaso y rompa el trato.

  • Factores externos e imprevistos

    • Resultados trimestrales por debajo de lo previsto, falta de financiación, despidos de directivos clave.

    • Cambios macroeconómicos: subida de tipos, guerra, pandemia… cualquier shock puede congelar la operación.

 Señales positivas de llegar (vivos) a la mesa del SPA

  • Exclusividad concedida durante semanas o meses.

  • >100 000 € invertidos por el comprador en Due Diligence y asesores.

  • Compromiso explícito de ambas partes para cerrar la transacción.

Alcanzar esta fase significa que el “match estratégico” existe; solo falta blindar el riesgo.

Cómo asegurar que su SPA llegue a buen puerto

  • Planifica la Due Diligence: prepara la data room, anticipa preguntas y documenta todo.

  • Negocia R&W realistas: ni sobreprotección para el comprador ni carta blanca para el vendedor.

  • Define mecanismos de ajuste claros: evita sorpresas en capital circulante o deuda neta.

  • Incluye condiciones suspensivas alcanzables: no aceptes requisitos imposibles.

  • Gestiona expectativas y tiempos: comunicación fluida para evitar “deal fatigue”.

El valor de un asesor M&A especializado

Vender —o adquirir— una empresa no es un trámite, es una carrera de fondo que exige táctica, experiencia y conocimiento de mercado para maximizar valor y minimizar riesgo. Un asesor:

  • Equilibra la mesa: sabes que el comprador vendrá con un ejército de abogados y banqueros.

  • Optimiza la estructura fiscal y financiera de la operación.

  • Negocia cláusulas clave del SPA para proteger tus intereses y acelerar el cierre.

Grafton Corporate ha guiado a decenas de empresarios en procesos de desinversión e integración, asegurando que cada paso esté alineado con sus objetivos estratégicos.

¿Está valorando vender su empresa o explorar oportunidades de crecimiento?

Hablemos. Escríbanos a info@graftoncorporate.com para resolver sus dudas o llámenos por teléfono al +34 91 215 90 44 para que le expliquemos cómo podemos ayudarle a cerrar su operación con éxito.

Preguntas frecuentes

¿Por qué es imprescindible un asesor M&A en la fase de SPA?2025-06-25T13:34:27+02:00

Un asesor especializado en M&A equilibra la negociación, diseña la estructura fiscal y financiera óptima, redacta cláusulas que minimizan riesgos y acelera el cierre. Sin él, es fácil perder valor y tiempo.

¿Qué es la cláusula “No shop” y a quién protege?2025-06-23T19:29:38+02:00

Es un pacto de exclusividad en el que el vendedor se compromete a no negociar con terceros durante un periodo acordado, protegiendo al comprador mientras invierte en Due Diligence y redacción del SPA.

¿Cuánto tiempo tarda la negociación y firma de un SPA?2025-06-23T19:30:13+02:00

Depende de la complejidad de la empresa, pero el rango típico es 8-16 semanas tras la LOI, tiempo destinado a Due Diligence, redacción del SPA y obtención de aprobaciones.

¿Por qué tantas operaciones se caen después de la LOI?2025-06-23T19:30:56+02:00

Porque en la fase de SPA surgen: resultados de Due Diligence negativos, renegociaciones de precio, fatiga de negociación y shocks externos (financiación, mercado, cambio de estrategia).

¿Qué es un Earn-out y cuándo conviene incluirlo?2025-06-23T19:31:36+02:00

Un earn-out es un tramo de precio variable ligado a hitos futuros (ventas, EBITDA). Se usa para reducir riesgos y alinear incentivos cuando vendedor y comprador discrepan sobre la valoración.

¿Cómo funciona el ajuste de capital circulante (working capital adjustment)?2025-06-23T19:32:17+02:00

Se compara el capital circulante objetivo pactado en el SPA con el real a la fecha de cierre. Si hay desviaciones, el precio se ajusta al alza o a la baja para reflejar la posición financiera exacta.

¿Qué ocurre si se incumplen las R&W?2025-06-23T19:33:13+02:00

Se activa la indemnización acordada: el vendedor debe compensar al comprador por las pérdidas. Es habitual fijar límites (caps) y plazos (survival period) a esta responsabilidad.

¿Qué son las Condiciones Suspensivas en un contrato de compraventa?2025-06-23T19:33:52+02:00

Son hitos que deben cumplirse antes del cierre (por ejemplo, aprobación regulatoria o financiación). Si no se satisfacen, el comprador puede desistir sin penalización.

¿Por qué la Due Diligence es clave antes de firmar el SPA?2025-06-23T19:34:31+02:00

La Due Diligence identifica riesgos (deuda oculta, litigios, cumplimiento normativo). Sus hallazgos determinan las R&W, los ajustes de precio y las condiciones suspensivas recogidas en el SPA.

¿Qué son las Representaciones y Garantías (R&W) y para qué sirven?2025-06-23T19:35:12+02:00

Son declaraciones formales del vendedor sobre la situación legal, fiscal y financiera de la empresa. Protegen al comprador frente a contingencias ocultas; si resultan inexactas, activan indemnizaciones.

¿En qué se diferencia una LOI de un SPA?2025-06-23T19:35:51+02:00

Diferencia entre LOI y SPA: La LOI (Letter of Intent) es un acuerdo preliminar, no vinculante en la mayor parte de sus cláusulas, que fija la intención de comprar y un rango de precio. El SPA es vinculante y detalla todas las condiciones legales, financieras y operativas necesarias para ejecutar la compraventa.

¿Qué es un contrato de compraventa o SPA (Sale and Purchase Agreement) en fusiones y adquisiciones?2025-06-23T19:36:34+02:00

El SPA es el contrato de compraventa definitivo que formaliza la transacción: describe el objeto vendido (acciones o activos), el precio, los ajustes post-cierre y las obligaciones de comprador y vendedor. Es, en la práctica, el documento que “cierra” la operación de M&A.

En Grafton Corporate llevamos más de 15 años ayudando a compañías e inversores a determinar el valor real de sus negocios antes de una fusión o adquisición. Si está a punto de negociar un deal—o simplemente quiere conocer cuánto vale su empresa bajo distintos escenarios—nuestro equipo de analistas senior puede elaborar un informe de valoración completo con DCF, múltiplos de mercado, análisis de sinergias y un borrador de PPA conforme a la NIIF 3.

Llámenos al +34 91 215 90 44 y solicite una consulta personalizada en la que le mostraremos cómo una valoración rigurosa puede proteger su inversión y maximizar el retorno de la operación.

O envíenos un email desde nuestra sección de contacto, pulsando en el siguiente enlace:
Formulario de contacto

  • Valoración de empresas para fusiones

Valoración de empresas para fusiones: Métodos, normativa NIIF 3 y caso real

Índice de contenidos de valoración de empresas para fusiones:

Introducción:

El control de la inflación, la bajada de tipos y la liquidez del private equity anuncian un rebrote significativo de fusiones y adquisiciones (M&A) en los próximos meses, tanto en EE. UU. como en Europa y, por extensión, en España.

En este contexto, la “valoración de empresas para fusiones” se vuelve un término decisivo: Determina precios, reparte sinergias y condiciona la integración posterior.

Por qué la valoración es crítica en una fusión

  • Negociación del precio ⎯ Una valoración rigurosa evita sobrepagar y reduce litigios entre accionistas.

  • Obtención de financiación ⎯ Bancos y fondos calibran el riesgo sobre la base de flujos y múltiplos.

  • Cumplimiento contable ⎯ La «NIIF 3», Norma Internacional de Información Financiera 3 («IFRS 3» International Financial Reporting Standard 3 – Business Combinations), exige asignar el precio de compra (PPA) y medir intangible + goodwill («Fondo de comercio» o «Plusvalía mercantil») con criterios de “fair value”. Descargar documento oficial aquí.

  • Seguimiento de sinergias ⎯ El nuevo borrador de IASB propone cuantificar y divulgar las sinergias esperadas por categoría, reforzando la transparencia ante inversores.

Panorama actual: Actividad M&A y múltiplos en España

  • En 2024 el múltiplo medio pagado en el sector Consumo & Retail español fue 8,4 × EV/EBITDA.

  • El volumen global de operaciones crecerá en los meses venideros, impulsado por recortes de tipos y balances más saneados.

  • Los sectores con mayor apetito comprador: tecnología (digitalización), energía renovable y mercados nicho de consumo.

Métodos de valoración específicos para fusiones

Descuento de Flujos de Caja (DCF)

El método DCF descuenta los Free Cash Flows del target al WACC ajustado por estructura de capital post-fusión. Aporta valor absoluto, pero es sensible a pequeñas variaciones de hipótesis y puede derivar en amplios rangos de valor.

Buenas prácticas:

  1. Simular escenarios “stand-alone” vs. “con sinergias” con horizonte explícito ≥ 5 años.

  2. Ajustar terminal value: crecimiento < PIB nominal de la región.

  3. Reflejar costos de implementación de sinergias como flujos negativos iniciales.

Análisis de múltiplos: Comparables y transacciones precedentes

  • Trading comps: Ratio EV/EBITDA, EV/ventas, P/E.

  • Precedent transactions: Ofrece prima implícita de control.
    Ventaja clave: fácil contraste con mercado y rapidez; desventaja: No captura la totalidad de sinergias ni particularidades operativas. Obtenga en el siguiente enlace más información sobre valoración usando múltiplos.

Otros enfoques (LBO, valor de activos, opciones reales)

  • LBO ⎯ útil cuando el comprador es un fondo; fija el valor máximo que permite alcanzar la rentabilidad objetivo (IRR).

  • Valor de activos netos ajustado ⎯ para sectores intensivos en capital o situaciones de distress.

Ajustes clave en fusiones

Sinergias y prima de control

  • La IASB plantea divulgar montos, plazos y costos de cada categoría de sinergia (ingresos, costos, CAPEX), más info en: IFRS Foundation.

  • La prima de control en Europa oscila entre el 20 % y el 35 % sobre la valoración “minoritaria” según sector y grado de competencia; se justifica solo si las sinergias netas (después de impuestos y costos de integración) superan ese rango.

Purchase Price Allocation (PPA) bajo IFRS 3

Proceso obligatorio tras la adquisición:

  1. Identificar adquirente y determinar fair value del precio pagado.

  2. Valorar activos tangibles e intangibles (marcas, clientes, software).

  3. Reconocer goodwill residual y establecer vida útil de intangibles.

Goodwill e impairment test

El goodwill no se amortiza, sino que queda sujeto a una prueba de deterioro anual (impairment test). Con el enfoque “impairment-only” que la IASB mantiene, el goodwill no se amortiza; se testea anualmente su deterioro. El borrador 2024 simplifica el cálculo de “value-in-use” y endurece las revelaciones sobre desempeño post-adquisición.

Caso práctico: La fusión MasOrange un año después

La unión Orange + MásMóvil (MasOrange) materializó sinergias de > 200 M € de ahorro de costes en su primer año, pero sufrió pérdidas de 582,8 M € por la pesada deuda de 14 000 M € asumida. Este ejemplo ilustra:

  • Importancia de valoraciones realistas ⎯ el exceso de apalancamiento puede erosionar los beneficios de sinergias.

  • Necesidad de seguimiento de hipótesis ⎯ la fuga neta de 546 000 líneas móviles afectó el múltiplo implícito pagado.

Checklist de analista para una valoración en M&A

Paso Preguntas clave
1) Contexto ¿Qué drivers macro y sectoriales impactan el múltiplo?
2) Normalización EBITDA Ajustes no recurrentes, IFRS 16, gastos de integración.
3) Sinergias ¿Cuánto, cuándo y a qué coste? Categorizar (ingresos vs. gastos).
4) PPA preliminar ¿Existen intangibles significativos no reconocidos?
5) Sensibilidades WACC, g, múltiplos, tipo de cambio, capex.
6) Control premium / minority discount       . ¿Hay necesidad de aplicarlos? Justifica con mercado.

Gráfica de pirámide de métodos y tabla de múltiplos

Conclusiones
En un mercado donde los múltiplos vuelven a crecer y las sinergias están bajo la lupa de reguladores e inversores, una valoración rigurosa y bien documentada se convierte en ventaja competitiva. Aplica los métodos descritos, incorpora la normativa IFRS 3 / IAS 36 y revisa tus hipótesis tras el cierre para proteger el retorno de la operación.

Próximos pasos recomendados

  1. Construir un modelo combinado

    • DCF y múltiplos con dos escenarios:

      • Stand-alone (sin sinergias)

      • With-synergies (con sinergias estimadas)

  2. Integrar un borrador de PPA

    • Asignar el precio de compra a intangibles, activos y fondo de comercio.

  3. Validar el rango de oferta

    • Confrontar el valor obtenido contra transacciones precedentes y la prima de control objetivo.

¿Necesita ayuda para el modelo? En Grafton Corporate preparamos la valoración completa y la Oferta Indicativa en tiempo récord. Escríbanos a info@graftoncorporate.com o llámenos al +34 91 215 90 44.

Preguntas frecuentes

¿Qué es el PPA?2025-06-23T19:37:59+02:00

La asignación del precio de compra exige medir fair value de activos y pasivos adquiridos y reconocer goodwill residual bajo IFRS 3.

¿Cómo se valoran las sinergias en un proceso de valoración de empresas?2025-06-23T19:39:42+02:00

Se estiman flujos futuros (ingresos o ahorros), netos de costos de implementación, descontados al WACC ajustado. El nuevo borrador propone cuantificar montos y duración por categoría.

¿La NIIF 3 obliga a amortizar el goodwill?2025-06-23T19:40:44+02:00

No. Se aplica un test de deterioro anual. El IASB prevé reforzar la divulgación de sinergias e importe recuperable.

¿Qué múltiplo EV/EBITDA se paga hoy en España?2025-06-23T19:41:41+02:00

El promedio en Consumo & Retail fue 8,4 × en 2024, según EY

En Grafton Corporate llevamos más de 15 años ayudando a compañías e inversores a determinar el valor real de sus negocios antes de una fusión o adquisición. Si está a punto de negociar un deal—o simplemente quiere conocer cuánto vale su empresa bajo distintos escenarios—nuestro equipo de analistas senior puede elaborar un informe de valoración completo con DCF, múltiplos de mercado, análisis de sinergias y un borrador de PPA conforme a la NIIF 3.

Llámenos al +34 91 215 90 44 y solicite una consulta personalizada en la que le mostraremos cómo una valoración rigurosa puede proteger su inversión y maximizar el retorno de la operación.

O envíenos un email desde nuestra sección de contacto, pulsando en el siguiente enlace:
Formulario de contacto

  • Earn-out en M&A y valoración de empresas

Earn-out en M&A y valoración de empresas: ¿Qué son y cómo facilitan el cierre de operaciones de compañías en crecimiento?

En el competitivo mundo de las fusiones y adquisiciones (M&A), la valoración de empresas suele ser el punto de mayor fricción entre comprador y vendedor. Uno de los instrumentos más utilizados para salvar esa brecha es el earn-out: un mecanismo que vincula parte del precio de compra a resultados futuros de la compañía. Este enfoque resulta especialmente útil cuando la empresa objetivo está en plena fase de expansión y su potencial todavía no se refleja por completo en las cifras actuales.

¿Cómo se integra el earn-out en la valoración de empresas?

Cuando ambas partes discrepan sobre el precio, el earn-out actúa como “puente de valor”: el vendedor recibe una parte del importe al cierre y otra parte sujeta al cumplimiento de hitos previamente pactados (normalmente durante 2-3 años). Desde la óptica Earn-out en M&A y valoración de empresas, esto permite:

  1. Alinear expectativas entre lo que vale hoy la compañía y lo que podría valer mañana.

  2. Mitigar el riesgo para el comprador en casos de alta incertidumbre (nuevos mercados, productos en desarrollo, etc.).

  3. Reconocer el potencial de crecimiento sin sobrepagar en el momento del closing.

Principales modelos de earn-out y sus retos

El esquema más habitual liga el pago diferido al EBITDA futuro. Aunque intuitivo —el EBITDA es una métrica estándar en la valoración de empresas—, encierra ciertos riesgos:

Reto potencial Impacto en la empresa Ejemplo práctico
Desalineación de incentivos El equipo directivo podría descuidar áreas que no afectan al EBITDA. Paralizar I+D que penaliza el EBITDA a corto plazo.
Visión cortoplacista Se toman decisiones para “maquillar” el resultado del periodo de earn-out. Reducción drástica de gastos de marketing justo antes de la medición.
Paralización de inversiones clave Se posponen CAPEX o fichajes críticos. No se abre una nueva filial pese a evidenciarse su rentabilidad futura.

Más allá del EBITDA: métricas alternativas

Para equilibrar incentivos y proteger el valor a largo plazo —es decir, mejorar la valoración de empresas en el sentido más amplio— conviene combinar varias métricas:

  • Ingresos o margen bruto: motivan el crecimiento sin castigar tanto la cuenta de resultados.

  • Beneficio neto ajustado: incorpora la realidad fiscal y contable.

  • KPIs operativos: número de clientes nuevos, churn, sinergias con la empresa compradora, etc.

Buenas prácticas al diseñar un earn-out

  • Definir fórmulas claras y auditables. Cuanto más transparente sea el cálculo, menor será el riesgo de conflicto.

  • Establecer umbrales progresivos, evitando “cliff points” que fomenten el todo-o-nada.

  • Regular inversiones estratégicas: pactar un mínimo de inversión en marketing, tecnología o talento que no penalice al vendedor.

  • Incluir cláusulas de gobernanza: determinar cómo se tomarán las decisiones clave durante el periodo de earn-out, evitando bloqueos.

  • Contemplar escenarios de venta futura: si la empresa se revende antes de acabar el earn-out, es necesario estipular cómo se liquida la parte pendiente.

El impacto en la percepción de valor del earn-out en M&A y valoración de empresas

Un earn-out bien estructurado puede aumentar la valoración de empresas por dos vías:

  • Reduce la prima de riesgo: el comprador paga menos upfront y se siente protegido.

  • Premia el track-record: el vendedor demuestra confianza en su propio proyecto y en la capacidad del negocio para generar caja.

Por el contrario, un earn-out mal diseñado puede erosionar valor: generar tensiones internas, frenar decisiones estratégicas y complicar la integración post-adquisición.

La importancia del asesoramiento profesional

La venta —o compra— de una empresa es un proceso altamente especializado que va más allá del pacto de precio. Requiere:

  • Experiencia financiera para determinar la valoración de empresas con rigor.

  • Habilidades de negociación para equilibrar intereses y estructurar un earn-out sostenible.

  • Conocimiento sectorial para identificar métricas que realmente reflejen la creación de valor.

En Grafton Corporate, acompañamos a empresarios en procesos de desinversión, integración y crecimiento, velando por que cada cláusula —incluidos los earn-outs— se alinee con sus objetivos estratégicos. Si está contemplando vender su empresa, explorar nuevos socios o simplemente ponderar su valoración de empresa, contáctenos: juntos diseñaremos la mejor estrategia para maximizar su futuro.

¿Está valorando vender su empresa o invertir en otra?

Como hemos visto, los earn-outs son una herramienta potente para cerrar la brecha de valoración de empresas en operaciones de M&A. No obstante, su eficacia depende de un diseño meticuloso que asegure incentivos alineados y preserve el potencial de largo plazo. Con la configuración adecuada —y el acompañamiento de asesores especializados—, comprador y vendedor pueden transformar un posible punto de fricción en un catalizador de valor compartido. Póngase en contacto con nosotros y obtenga una valoración de empresas respaldada por un análisis exhaustivo de la calidad de sus ingresos.

Solicita una consulta personalizada o llámanos al +34 91 215 90 44 . En Grafton Corporate transformamos números en oportunidades.

O envíenos un email desde nuestra sección de contacto, pulsando en el siguiente enlace: Formulario de contacto

Ir a Arriba