Valoración de empresas para fusiones: Métodos, normativa NIIF 3 y caso real
Índice de contenidos de valoración de empresas para fusiones:
Introducción:
El control de la inflación, la bajada de tipos y la liquidez del private equity anuncian un rebrote significativo de fusiones y adquisiciones (M&A) en los próximos meses, tanto en EE. UU. como en Europa y, por extensión, en España.
En este contexto, la “valoración de empresas para fusiones” se vuelve un término decisivo: Determina precios, reparte sinergias y condiciona la integración posterior.
Por qué la valoración es crítica en una fusión
-
Negociación del precio ⎯ Una valoración rigurosa evita sobrepagar y reduce litigios entre accionistas.
-
Obtención de financiación ⎯ Bancos y fondos calibran el riesgo sobre la base de flujos y múltiplos.
-
Cumplimiento contable ⎯ La «NIIF 3», Norma Internacional de Información Financiera 3 («IFRS 3» International Financial Reporting Standard 3 – Business Combinations), exige asignar el precio de compra (PPA) y medir intangible + goodwill («Fondo de comercio» o «Plusvalía mercantil») con criterios de “fair value”. Descargar documento oficial aquí.
-
Seguimiento de sinergias ⎯ El nuevo borrador de IASB propone cuantificar y divulgar las sinergias esperadas por categoría, reforzando la transparencia ante inversores.
Panorama actual: Actividad M&A y múltiplos en España
-
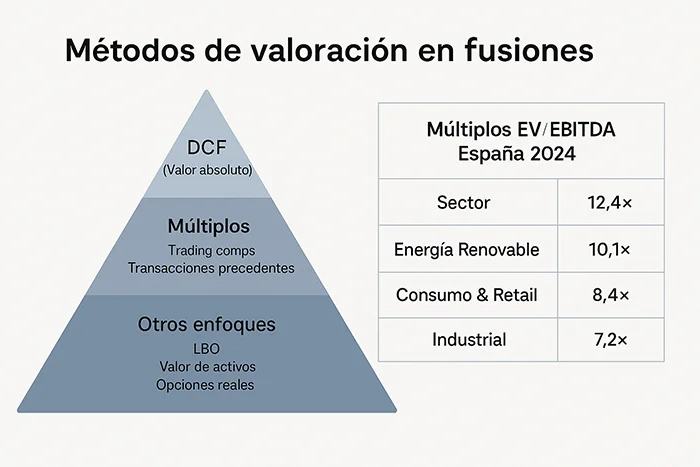
En 2024 el múltiplo medio pagado en el sector Consumo & Retail español fue 8,4 × EV/EBITDA.
-
El volumen global de operaciones crecerá en los meses venideros, impulsado por recortes de tipos y balances más saneados.
-
Los sectores con mayor apetito comprador: tecnología (digitalización), energía renovable y mercados nicho de consumo.
Métodos de valoración específicos para fusiones
Descuento de Flujos de Caja (DCF)
El método DCF descuenta los Free Cash Flows del target al WACC ajustado por estructura de capital post-fusión. Aporta valor absoluto, pero es sensible a pequeñas variaciones de hipótesis y puede derivar en amplios rangos de valor.
Buenas prácticas:
-
Simular escenarios “stand-alone” vs. “con sinergias” con horizonte explícito ≥ 5 años.
-
Ajustar terminal value: crecimiento < PIB nominal de la región.
-
Reflejar costos de implementación de sinergias como flujos negativos iniciales.
Análisis de múltiplos: Comparables y transacciones precedentes
-
Trading comps: Ratio EV/EBITDA, EV/ventas, P/E.
-
Precedent transactions: Ofrece prima implícita de control.
Ventaja clave: fácil contraste con mercado y rapidez; desventaja: No captura la totalidad de sinergias ni particularidades operativas. Obtenga en el siguiente enlace más información sobre valoración usando múltiplos.
Otros enfoques (LBO, valor de activos, opciones reales)
-
LBO ⎯ útil cuando el comprador es un fondo; fija el valor máximo que permite alcanzar la rentabilidad objetivo (IRR).
-
Valor de activos netos ajustado ⎯ para sectores intensivos en capital o situaciones de distress.
Ajustes clave en fusiones
Sinergias y prima de control
-
La IASB plantea divulgar montos, plazos y costos de cada categoría de sinergia (ingresos, costos, CAPEX), más info en: IFRS Foundation.
-
La prima de control en Europa oscila entre el 20 % y el 35 % sobre la valoración “minoritaria” según sector y grado de competencia; se justifica solo si las sinergias netas (después de impuestos y costos de integración) superan ese rango.
Purchase Price Allocation (PPA) bajo IFRS 3
Proceso obligatorio tras la adquisición:
-
Identificar adquirente y determinar fair value del precio pagado.
-
Valorar activos tangibles e intangibles (marcas, clientes, software).
-
Reconocer goodwill residual y establecer vida útil de intangibles.
Goodwill e impairment test
El goodwill no se amortiza, sino que queda sujeto a una prueba de deterioro anual (impairment test). Con el enfoque “impairment-only” que la IASB mantiene, el goodwill no se amortiza; se testea anualmente su deterioro. El borrador 2024 simplifica el cálculo de “value-in-use” y endurece las revelaciones sobre desempeño post-adquisición.
Caso práctico: La fusión MasOrange un año después
La unión Orange + MásMóvil (MasOrange) materializó sinergias de > 200 M € de ahorro de costes en su primer año, pero sufrió pérdidas de 582,8 M € por la pesada deuda de 14 000 M € asumida. Este ejemplo ilustra:
-
Importancia de valoraciones realistas ⎯ el exceso de apalancamiento puede erosionar los beneficios de sinergias.
-
Necesidad de seguimiento de hipótesis ⎯ la fuga neta de 546 000 líneas móviles afectó el múltiplo implícito pagado.
Checklist de analista para una valoración en M&A
| Paso | Preguntas clave |
|---|---|
| 1) Contexto | ¿Qué drivers macro y sectoriales impactan el múltiplo? |
| 2) Normalización EBITDA | Ajustes no recurrentes, IFRS 16, gastos de integración. |
| 3) Sinergias | ¿Cuánto, cuándo y a qué coste? Categorizar (ingresos vs. gastos). |
| 4) PPA preliminar | ¿Existen intangibles significativos no reconocidos? |
| 5) Sensibilidades | WACC, g, múltiplos, tipo de cambio, capex. |
| 6) Control premium / minority discount . | ¿Hay necesidad de aplicarlos? Justifica con mercado. |
Conclusiones
En un mercado donde los múltiplos vuelven a crecer y las sinergias están bajo la lupa de reguladores e inversores, una valoración rigurosa y bien documentada se convierte en ventaja competitiva. Aplica los métodos descritos, incorpora la normativa IFRS 3 / IAS 36 y revisa tus hipótesis tras el cierre para proteger el retorno de la operación.
Próximos pasos recomendados
-
Construir un modelo combinado
-
DCF y múltiplos con dos escenarios:
-
Stand-alone (sin sinergias)
-
With-synergies (con sinergias estimadas)
-
-
-
Integrar un borrador de PPA
-
Asignar el precio de compra a intangibles, activos y fondo de comercio.
-
-
Validar el rango de oferta
-
Confrontar el valor obtenido contra transacciones precedentes y la prima de control objetivo.
-
¿Necesita ayuda para el modelo? En Grafton Corporate preparamos la valoración completa y la Oferta Indicativa en tiempo récord. Escríbanos a info@graftoncorporate.com o llámenos al +34 91 215 90 44.
Preguntas frecuentes
La asignación del precio de compra exige medir fair value de activos y pasivos adquiridos y reconocer goodwill residual bajo IFRS 3.
Se estiman flujos futuros (ingresos o ahorros), netos de costos de implementación, descontados al WACC ajustado. El nuevo borrador propone cuantificar montos y duración por categoría.
No. Se aplica un test de deterioro anual. El IASB prevé reforzar la divulgación de sinergias e importe recuperable.
El promedio en Consumo & Retail fue 8,4 × en 2024, según EY
En Grafton Corporate llevamos más de 15 años ayudando a compañías e inversores a determinar el valor real de sus negocios antes de una fusión o adquisición. Si está a punto de negociar un deal—o simplemente quiere conocer cuánto vale su empresa bajo distintos escenarios—nuestro equipo de analistas senior puede elaborar un informe de valoración completo con DCF, múltiplos de mercado, análisis de sinergias y un borrador de PPA conforme a la NIIF 3.
Llámenos al +34 91 215 90 44 y solicite una consulta personalizada en la que le mostraremos cómo una valoración rigurosa puede proteger su inversión y maximizar el retorno de la operación. O envíenos un email desde nuestra sección de contacto, pulsando en el siguiente enlace:
Formulario de contacto